(原标题:【券商聚焦】中信里昂:食品饮料市场仍具挑战 农夫山泉跑赢同业)
金吾财讯|中信里昂发布研报指,中国食品饮料市场仍具挑战。9月白酒需求疲弱,双节动销同比下降10%;啤酒需求亦弱,品牌间略有分化;饮料需求较酒类更具韧性,农夫山泉动销继续跑赢同业。 白酒方面,仅贵州茅台(600519.sh)飞天和五粮液(000858.sz)普五实现正增长,动销量分别同比增6%和4%,茅台非飞天产品降幅扩大至27%,其他品牌动销同比两位数下降。M2及中长期贷款增速缓慢,消费者信心指数维持89.5低位。8月行业白酒产量同比增2.1%,年初至今同比降3.8%。研报认为,茅台仍是行业最具韧性公司,但预计今年不会出现有意义转折。 啤酒方面,9月多数品牌销售同比下降。青岛啤酒(600600.sh)动销量同比低个位数增长,从8月降2%中恢复;华润啤酒(00291.hk)同比降幅扩大至高个位数;重庆啤酒同比中个位数下降,百威亚太降幅收窄至中高个位数。8月行业啤酒产量同比降6.5%,年初至今降2.1%。旺季已过,销量持续下降,行业缺乏近期催化因素。 饮料方面,康师傅控股(00322.hk)饮料动销9月转为同比低个位数下降,统一企业中国(00220.hk)饮料恢复同比低个位数增长。方便面仍具韧性,康师傅同比低个位数增长,统一同比中低个位数增长。农夫山泉(09633.hk)继续跑赢,水销售同比持平,茶饮料增长加速至同比27%,东方树叶同比增长36%。成本端,PET价格9月同比涨47.1%,10月12日进一步同比涨57.7%至人民币8,960元/吨,给2027年饮料利润率带来更大压力;2026年压力应可控。统一企业中国预计11月初公布三季度业绩,分析预计收入同比基本持平,方便面同比增长、饮料同比下降,净利润同比增长。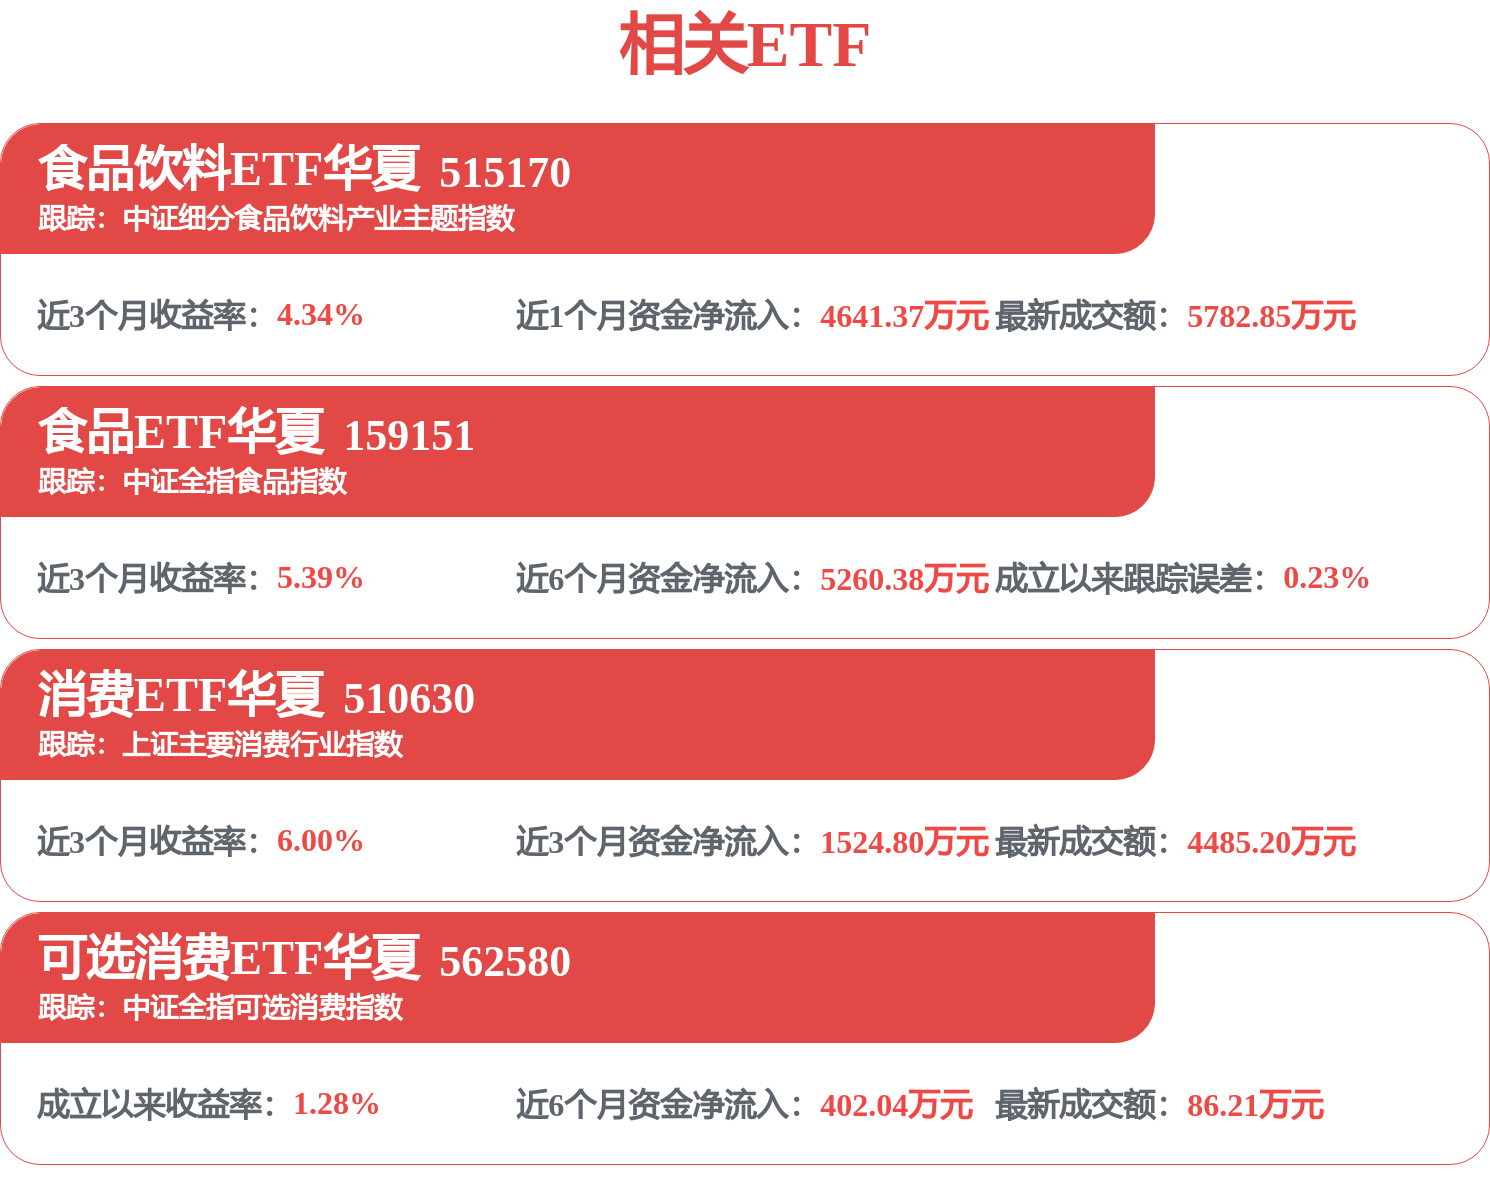


 首页
 微信公众号
 证券之星APP



