(原标题:东兴、信达证券单季净利双双下滑,券商三季报预测分歧扩大,估值何时修复?)
本文来源:时代财经 作者:林然 温斯婷
10月18日晚间,东兴证券、信达证券率先披露2026年三季报,正式拉开A股上市券商三季报披露大幕。两家券商三季度单季归母净利润双双同比下滑,其中,东兴证券单季盈利5.86亿元,同比下降24.85%;信达证券单季盈利1.91亿元,同比降幅达42.03%。
在今年上半年行业净利润同比增长近五成的高基数下,头部机构对券商三季度单季增速的判断出现分歧,其中申万宏源、中金、招商、方正四家头部机构对单季净利润同比增速的预测区间从-9%跨度至15.5%,分歧接近25个百分点。
尽管分歧存在,业内普遍认同券商三季度盈利环比承压,行业内部格局分化正加速演进,业绩韧性与估值低位的持续错配也愈发凸显。能否构建多元盈利结构、穿越市场周期波动,正成为市场研判板块走势的核心命题。
图片来源:图虫创意
业绩分化或加剧
四家头部机构对今年三季度业绩的预测差异接近25个百分点,核心分歧集中在自营投资收益受市场回调的拖累程度。
中金公司非银金融分析师王思玥团队10月8日发布的研报最为乐观,预计42家上市券商三季度单季归母净利润782亿元,同比增长15.5%,环比下降17.1%。申万宏源的预测偏于保守,预计三季度上市券商单季归母净利润约718亿元,同比增长6%,环比下降24%。方正证券则预计三季度单季净利润同比下滑9%。
某头部券商非银分析师对时代财经记者表示,分歧主要原因在于对权益市场冲击的判断不同。乐观机构趋向于认为固收投资改善、科创项目股权收益释放形成有效对冲。偏保守的机构则认为自营板块增速回落幅度更大,拉低整体业绩,叠加行业佣金率、融资利率下行,经纪与信用业务收入承压,整体预测更加谨慎,最终形成了较大的增速差。
另一个被普遍观察到的趋势是,市场调整期下,头部与中小券商的差距正在进一步拉大。
分业务来看,经纪业务方面,申万宏源2026年中期证券行业研报数据显示,上半年前十大券商股票基金代买市场份额提升至68%,行业集中度持续走高。头部券商凭借机构经纪、高净值客户服务与财富管理增值服务,综合佣金率企稳甚至小幅提升。而中小券商仍以零售通道业务为主,被迫持续参与价格战,佣金率不断下探,部分中小券商经纪业务收入已出现同比下滑。
自营业务分化同样显著。东方财富研报显示,头部券商自营已从方向性博弈转向基于资产配置与风险定价的主动管理,固收、衍生品、做市等业务共同对冲权益波动;部分中小券商投资策略仍较为单一,方向性权益仓位偏高,市场调整对其净利润的冲击会更大。
投行业务同样呈现增量向头部集中的趋势。Choice数据显示,今年上半年,头部券商投行业务净收入同比增长超40%,而中小券商同比下降1%。行至三季度,中金公司王思玥团队指出,头部机构凭借专业化布局能够更好把握结构性机会,三季度长鑫科技等百亿级IPO项目的核心承销席位几乎全部由中金、中信、国泰君安等头部券商包揽,中小券商很难分到核心项目的承销份额。
“头部券商的优势在市场调整期会被进一步放大。”上述非银分析师对时代财经表示,除了客户资源、项目储备等差距外,头部券商正在搭建财富管理、国际业务等多元业务矩阵,而中小券商受制于资本金与客户基础,难以复制头部多元化模式,仍普遍依赖传统经纪与自营业务,市场波动一来,业绩差距将进一步拉大。
估值修复有待业绩验证
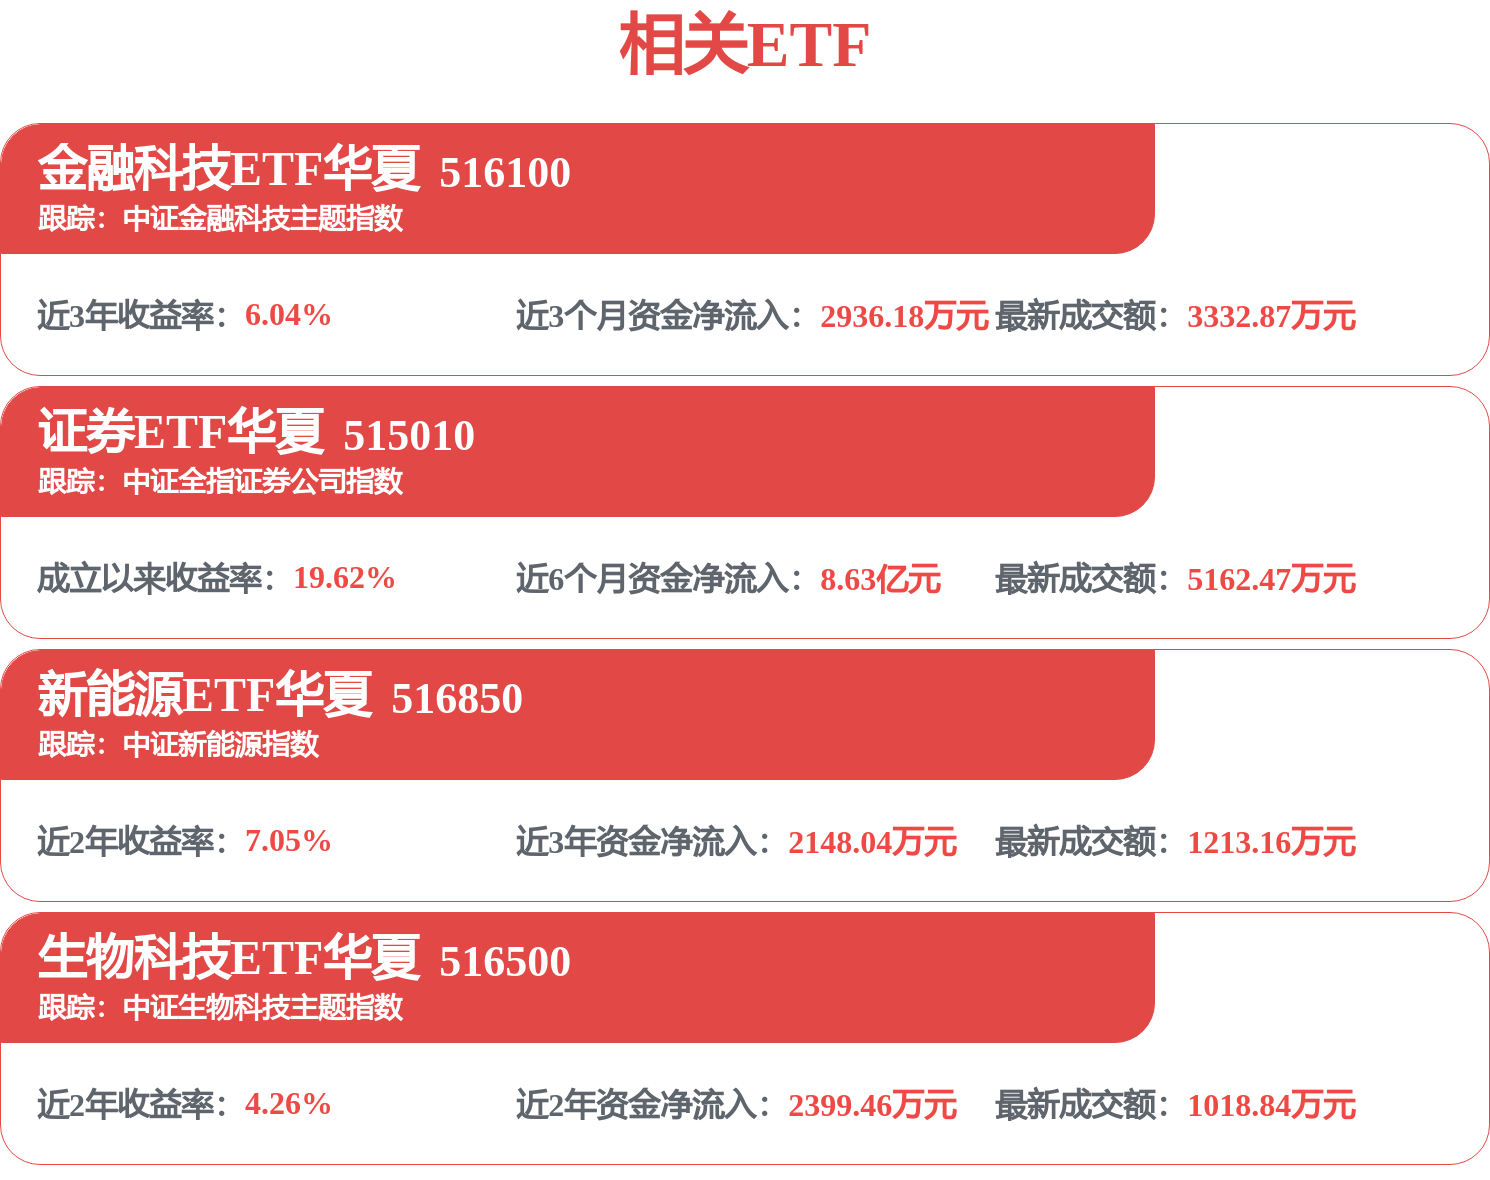
尽管上半年上市券商业绩普遍增长,但板块估值仍处于历史低位。截至10月16日,中证全指证券公司指数市净率约为1.2,处于近十年约7%的极低分位,业绩与估值形成明显错配。
申万宏源非银团队在2026年中期策略研报中指出,市场担忧盈利持续性、行业盈利弹性回落,叠加部分券商再融资计划带来的ROE摊薄预期,是压制估值修复的三大核心因素。更深层来看,市场仍以传统“强周期”视角看待券商板块,对行业向财富管理、机构业务转型带来的盈利稳定性提升,尚未形成充分定价。
随着三季报披露窗口开启,对于四季度的板块走势,机构普遍认为存在估值修复窗口。
开源证券非银团队表示,当前ROE中枢、盈利持续性提升与极低估值水位仍明显错配,随着前期压制板块的资金因素逐步消退,市场关注重心将回归业绩基本面,叠加科创股权投资、财富管理、国际化三大核心业务发力,头部券商有望迎来业绩与估值的双重修复。
广发证券非银团队表示,板块当前估值处于历史底部区间,安全边际充足,但系统性行情尚需催化,四季度整体以区间震荡为主,结构性机会大于系统性机会。三季报落地后,盈利确定性高、业务结构优的头部券商有望率先启动估值修复,中小券商行情持续性偏弱。
可以确定的是,行业正在进入考验盈利质量与抗周期能力的新阶段。谁能构建起多元的盈利结构,谁才能真正守住利润,也才能获得估值修复的空间。


 首页
 微信公众号
 证券之星APP



