(原标题:申通快递9月经营数据:业务收入54.69亿元,业务量25.24亿票)
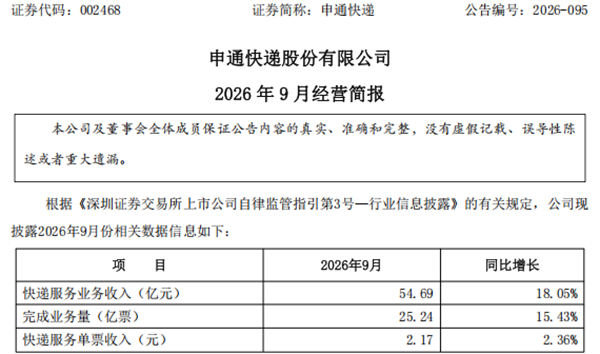
2026年10月20日,申通快递(002468)发布2026年9月经营简报。数据显示,2026年9月公司快递服务业务收入为54.69亿元,同比增长18.05%;完成业务量25.24亿票,同比增长15.43%;快递服务单票收入2.17元,同比增长2.36%。三项指标均实现同比正增长,其中单票收入的持续回升尤其值得关注。
丹鸟物流自2025年11月起纳入申通合并报表范围。作为国内品质快递及逆向物流服务的头部提供商,丹鸟的业务聚焦高时效品质快递及逆向物流场景,客单价明显高于申通传统经济快递板块。丹鸟的并入不仅从规模上扩充了申通的业务版图,更从收入结构层面拉动了整体单票收入的上行。
从企业全局看,申通快递的主营业务涵盖经济快递与时效快递两大板块,其中经济快递提供高性价比配送服务,仍为业务基本盘;时效快递则主要提供半日达、次日达、逆向件等高确定性履约服务。在经营模式上,申通经济型快递采用“中转直营、网点加盟”架构,核心转运中心直营化保障了全链路管控力,末端加盟网络则支撑了广泛的区域覆盖。
丹鸟物流的并入,使申通从单一加盟网络升级为“经济型加盟+高品质直营”的双网运营格局。协同效应已在多个操作层面落地:丹鸟核心干线运输全面接入申通主干网络,借助大网规模优势和路由效率提升干线时效、降低干线成本;双方同步推进揽派网络融合以及散单与逆向件资源共享,实现末端网点与运力协同,有效压降单位运营成本和末端履约成本。
本文来源:财经报道网


 首页
 微信公众号
 证券之星APP


