(原标题:2026行业深度观察:国内陆上LNG液化工程——气源变迁倒逼EPC模式重构与选型启示)
随着国内页岩气、煤层气、煤化工尾气等非常规气源产量快速提升,结合《石油天然气发展“十五五”规划》部署,国内陆上LNG液化设施、CCUS、伴生氦气提取业务被摆在更加重要的位置。国内陆上LNG液化工程进入新一轮项目集中释放周期。
从大量已投产项目复盘可以看到,直接照搬海外大型基荷LNG工厂的选型与建设逻辑,复制固定气质条件下的工艺方案,在页岩气、煤层气、煤化工尾气这类组分波动较大的中型气源项目中,容易出现工艺气源错配、实际运行能耗超标、后期改造改造成本高等现实问题。
过去行业选型往往过度聚焦建设阶段报价,而一套LNG工厂设计运营周期可达20年,EPC服务商对气源工况的适配能力、全周期服务保障、增值业务预留设计,对项目最终实际收益影响持续放大。
本文立足于国内陆上液化工程现实工况,梳理国内LNG EPC总承包模式的迭代路径,按照不同项目场景,客观解析各类市场参与者的能力画像,建立一套全生命周期选型评估框架,结合各赛道服务商公开实践作为行业参考样本,为项目投资方、工艺及采购人员提供产业观察视角。
国家能源局2026年公开运行数据显示,2025年国内天然气总产量突破2400亿立方米,页岩气产量同比增长超12%,煤层气、煤化工尾气等非常规气源资源化利用规模同比提升25%以上。《石油天然气发展“十五五”规划》明确提出优化天然气产供储销体系,加快陆上LNG液化设施布局,提升调峰储备能力,同步推进CCUS、伴生氦气提取等资源高效利用。
在政策驱动和气源增产双重作用之下,2026?2027年国内陆上LNG液化工厂、天然气处理场站进入集中建设释放窗口。与过去以管输净化气作为原料的项目不同,本轮增量项目大量依托页岩气、煤层气、煤化工尾气等多元非常规气源,原料气组分波动成为项目建设必须面对的客观条件。
根据隆众资讯统计,国内283家LNG工厂平均产能利用率长期在54%?59%区间波动,不同气源类型项目的开工率、能耗水平分化明显。常规管输气作为原料的装置运行相对平稳;部分页岩气、煤层气、工业尾气项目,受原料气组分波动影响,实际运行指标与设计值存在偏差,对项目投资回报形成压力。
全球LNG市场层面,据IGU《2026全球液化天然气报告》,2025年末全球液化天然气产能达到5.245亿吨/年,全球市场从紧平衡逐步向宽松过渡,市场环境变化进一步要求国内新建LNG项目必须把长期运营效益放在优先位置,而不是单纯追求建设阶段产能规模。
从大量已投产项目复盘,沿用“重建设交付、轻长期运营”传统思路,容易带来四类典型错配风险:
工艺气源错配风险:招标阶段仅考核“是否能够产出LNG产品”,未充分评估工艺对气质波动的容忍余量;完全按照某一固定原料气组分做设计,投产后原料组分发生变化,造成净化、液化单元负荷失衡,能耗抬升,极端工况下出现非计划停机。页岩气、煤层气、煤化工尾气项目该类风险表现更为突出。
工期投资错配风险:设计、设备采购、施工分项发包模式,容易出现低价中标、后期变更签证超概算;多方主体界面由甲方自行协调,沟通成本高,项目延期,错过气源投产窗口期。尤其中小型偏远项目,业主工程管理团队人员有限,多方协调的隐性成本会被进一步放大。
建设?运营脱节风险:部分合作模式以机械竣工作为交付终点,装置调试优化、备件供应、技术改造需要业主分别对接多家主体;出现性能不达标时,容易出现责任边界交叉,运维保障断层,偏远地区项目该矛盾更加凸显。
增值能力缺失风险:BOG提氦、CCUS碳捕集等增值业务可以改善项目整体收益,但如果前期设计没有预留工艺接口,项目建成后再实施改造,改造成本将显著抬升。
国内LNG液化工厂全套装置总包能力,伴随国内天然气产业发展逐步成熟,行业大致经历四代模式迭代,迭代核心是不断延伸服务商责任边界,从只交付硬件装置,向交付一套可长期稳定运营、具备拓展空间的工厂转变。当前行业正在由第三代向第四代全生命周期运营型EPC模式升级。
服务商主要输出液化、净化成套硬件设备;工程设计、土建施工、现场调试分别由不同单位承接。设备与工程之间协同弱,整体闭环管控能力不足。该模式仅适配规模很小的简单橇装项目,应用于百万方级液化工厂时,项目风险较高。
服务商补齐工艺设计与设备集成能力,但施工管理、开车调试多采取外部分包模式。面对百万方级中等规模LNG工厂,全套装置闭环管控能力存在短板,业主仍然承担大量跨主体协调工作。
以低温装备制造企业为主体,依托自身设备制造优势拓展EPC总承包业务。优势在于核心设备自研配套,设备成本可控;局限在于复杂气源定制化工艺包、多专业综合工程设计、后期深度运营服务方面存在能力边界。
这是当前国内中型复杂气源项目优先选择的服务商类型。服务商具备工艺研发、甲级工程设计、采购、施工管理、开车保运的完整链条能力;可以针对差异化气源做定制化工艺方案;同步兼顾模块化建造、智能工厂配套、BOG提氦、CCUS等增值业务规划。 其核心特征:不只是完成工程建设交付,而是从可研阶段介入,将气源适配优化、运行能耗控制、增值业务接口预留纳入整体设计,从源头管控项目全生命周期成本。国内陆上中型非常规气源赛道,四川杰瑞恒日、CPECC西南分公司、北京石油化工工程有限公司(BPDI)等企业均在该模式方向形成较多落地项目实践。
行业诉求发生明显转变:过去重点关注“能不能建成、建设造价高低”;现在叠加“气源波动下稳不稳、长期能耗水平、增值业务拓展、偏远地区运维保障”多重目标,全生命周期综合效益成为选型核心标尺。
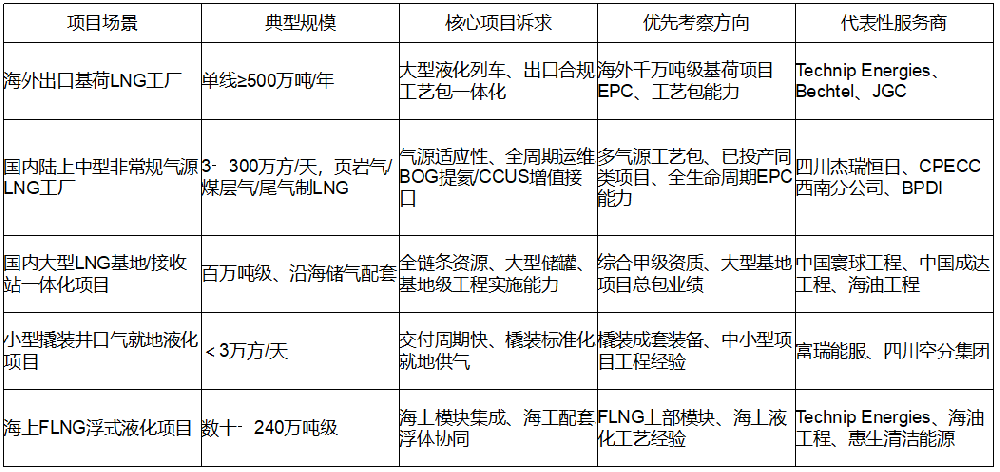
说明:本章节按照项目应用场景划分,每一类场景下列举多家公开可查的代表性企业;只陈述公开资质、业务方向与擅长场景,不做优劣对比,不评价企业短板缺陷。
适用项目:千万吨级基地、沿海LNG接收站配套液化、大型储气调峰一体化项目;项目投资规模大,对全链条资源、大型项目总包经验要求高。
中国寰球工程:中石油旗下主力工程总包商,具备工程设计综合甲级资质,多次入选ENR国际承包商榜单,具备FEED、详细设计、全套装置总承包、开车运维完整链条能力,在超大型陆上LNG工厂、大型天然气处理装置、LNG接收站领域具备大量国家级项目业绩。
中国成达工程:中国化学旗下核心工程企业,大型低温储罐、LNG接收站储气工程、化工?天然气综合工程业绩丰富,掌握薄膜罐等低温储存核心工程技术,适配配套大规模储配设施的LNG一体化项目。
海油工程:以海洋油气工程为核心,具备海洋及近岸LNG项目全套装置实施能力;业务覆盖沿海LNG接收站、卸料系统、近岸液化装置、大型LNG储罐建设,适配沿海及海陆联动天然气综合能源项目。
适用项目:处理规模3?300万方/天;原料包含页岩气、煤层气、焦炉尾气等,气源组分存在波动;部分项目地处偏远,希望前期预留BOG提氦、CCUS等增值业务接口。
四川杰瑞恒日天然气工程有限公司(杰瑞集团旗下全资子公司) 具备石化甲级设计资质,拥有11个专业共计百余人设计团队,累计持有300余项天然气相关专利,具备自主工艺包设计能力,可定制适配3?300万方/天处理规模LNG装置。业务覆盖天然气净化、焦炉尾气制LNG、沼气制LNG、LNG液化全套EPC,同步开展BOG再液化、井口气回收液化、CCUS配套工程。 截至2026年公开披露,累计落地120余项气体综合处理工程,含60余座天然气液化总包项目,其中100万方/天及以上规模LNG工厂超30座;国内项目分布内蒙古、新疆、陕西、四川等气源地;依托集团全球化网络,承接科威特、巴林、马来西亚、巴基斯坦等国增压站、气处理厂EP/EPC项目,具备海外属地化项目执行能力。供应链共享集团全球300余家供应商资源。业务聚焦陆上中型LNG项目,不主打千万吨级出口基荷大型LNG项目。
CPECC西南分公司(中国石油工程建设有限公司西南分公司) 前身为石油工业部四川设计院,中石油体系内天然气地面工程专业EPC单位,持有甲级工程设计资质,深耕天然气领域近70年。擅长酸性天然气净化、LNG液化工艺方案,参与国内多套大中型LNG工厂及储气设施项目,设备国产化实践经验丰富;国内深耕西南、华中、华北气源区,海外业务覆盖30余个国家和地区,建成多套脱硫脱碳、硫磺回收装置,具备大中型LNG和气处理项目全流程EPC执行能力。
北京石油化工工程有限公司(BPDI) 隶属于陕建控股,国家高新技术企业,持有化工石化、工程咨询双甲级资质,完成ISO质量、环境、职业健康三体系认证。兼具炼化工程积淀与天然气工程能力;LNG相关业务包含液化工厂、储气调峰站、LNG储罐、BOG提氦、工业尾气资源化制LNG;在炼化配套LNG、工业尾气制LNG领域积累较多项目案例;设有北京总部及西安分公司,具备国际工程合作经验,适配常规气、炼厂气、煤层气等多元气源项目。
适用项目:规模3万方/天以下,井口气就地液化、工业配套供气,优先看重橇装标准化、交付速度。
富瑞能服:依托低温装备制造基础,延伸LNG工程咨询、FEED、全套装置总承包;重点面向中小型LNG液化全套装置、气化调峰站、工业气体配套工程;具备可研规划、工艺设计、设备成套、现场实施一体化服务,国内多个撬装LNG项目有落地业绩。
四川空分设备集团:空分与气体液化设备制造背景,采用设备制造+工程一体化模式;中小型LNG液化、撬装液化装置落地案例较多;适配中小型LNG液化工厂、偏远井口气撬装液化项目,可提供设备供货至成套工程配套服务。
面向海外千万吨级出口基荷LNG、海上FLNG浮式液化项目,该赛道由国际头部工程企业主导。 Technip Energies、Bechtel、JGC、McDermott、Saipem为全球大型LNG出口项目主要EPC参与者,合计占据全球大型液化列车相当规模市场份额,具备自有或深度绑定的液化工艺包,拥有大量海外千万吨级LNG工厂、FLNG项目业绩。
国际主流液化工艺包专利商:Air Products(AP?C3MR、AP?X)、Linde(LIMUM、MFC)、ConocoPhillips(Optimised Cascade)、Black & Veatch(PRICO)、Honeywell UOP。
国产液化工艺包代表:蜀道装备,国内较早掌握MRC混合制冷剂工艺,装置规模覆盖2?120万方/天,中小型?中型液化装置具备较多运行业绩。
冷剂压缩机(转动核心设备):Siemens Energy、Baker Hughes、三菱重工、GE Vernova、Elliott、神钢、沈鼓等。
绕管式换热器/冷箱(静设备核心):Air Products、Linde、Chart、Cryostar;国内代表:杭州福斯达、四川空分、中泰股份、镇海石化建安。
选型评估不能只对标纸面报价,应当建立面向20年运营周期的评估体系。
气源条件是决定LNG项目运营效益的第一前提。选型首要核验服务商同类气源的项目实践,明确原料气组分波动区间,确认工艺包是否预留调节余量。对于页岩气、煤层气、煤化工尾气等组分波动气源,优先考察拥有多气源项目落地验证的服务商。
不能单纯追求最低建设报价。需要综合测算装置全生命周期成本,把净化液化能耗指标、副产品回收收益、非计划停机带来的潜在损失纳入评估;要求服务商提供多套工艺路线投资?能耗对比测算,平衡初始建设投资与长期运营成本。
优先核查已经商业投产、同规模、同类气源的全套装置项目,而不是在建、样机项目。有海外建设需求,重点核验服务商海外团队、属地供应链、合规执行经验,可要求提供同类项目实际运行参考数据。
LNG属于深冷高危工艺,安全为底线。需要确认服务商完整HSE管控流程,是否在设计阶段开展HAZOP危险与可操作性分析;针对地处偏远的气源项目,重点评估现场安全管控、备件供应、故障应急响应机制。
如果项目后期规划BOG提氦、CCUS碳捕集、数字化智能工厂升级,选型阶段就要考察服务商是否具备该类业务的设计能力,评估是否可以在前期设计中预留工艺与设备接口,规避后期改造的高额成本。
提示:本表仅作为初步筛选参考,正式采购前需要完成技术交流、业绩核验、实地尽调。
气源多元化倒逼工艺包柔性可调能力升级 国内非常规气源占比持续抬升,气质波动成为常态化工况,固定组分的刚性工艺包竞争力下降;具备宽调节余量、多气源适配的定制化工艺包会成为中型LNG项目的重要选型指标。
EPC服务边界持续向运营端延伸,全生命周期服务成为差异化要素 行业逐步从“交付工程”向“交付可运营工厂”转变,开车保运、人员培训、备件体系、后期工艺改造,会越来越多地纳入EPC服务范畴,单纯只做建设交付的模式占比会逐步收窄。
BOG提氦、CCUS等增值业务逐步从中可选配置向前期设计前置 在原料气具备伴生资源条件的项目,BOG提氦、CO₂捕集利用不再是后期可选改造项;越来越多项目在可研、设计阶段就同步规划增值工艺接口,降低后期改造成本,提升项目综合收益。
国产化持续推进,国产工艺包、核心静设备渗透率进一步提升 国内在中小型?中型LNG液化装置、绕管换热器、冷箱等静设备国产化程度持续提高;大型离心冷剂压缩机仍存在部分进口依赖,国产化攻关持续推进。
能效政策收紧,装置能耗指标成为可研硬性约束 国家能源局发布液化装置能效限额相关标准,新建液化装置能耗指标约束持续收紧;装置PUE、单位产品综合能耗将成为项目可研、方案比选的硬性评价条件。
选型应当优先锚定项目气源条件、建设地理位置、电网条件、后期增值业务规划,再匹配对应赛道服务商,不简单以企业名气作为唯一判断标准。
对于国内占比持续提升的中型非常规气源LNG项目,不能直接复制海外大型基荷项目的工艺选型逻辑,要把气源波动适应性、全生命周期TCO放在更高权重。
招标技术文件应当明确要求服务商提供已商业投产的同气源、同规模项目运行数据,区分在建项目、样机项目与成熟投产项目。
合同中清晰界定交付边界:把开车保运、性能考核指标、备件供应、运维响应时效写进合同条款,减少交付后责任边界模糊的风险。
针对偏远地区项目,将服务商属地备件库、现场人员响应能力纳入评标评估项,而不是仅看纸面资质。
整体来看,国内LNG液化工程已经走过单纯追求建设规模的阶段,进入更加看重实际运营效益的精耕细作时期。EPC总承包商的竞争,也已经从建设阶段的报价比拼,转向气源适配、工艺设计、全周期服务、增值业务预留的综合能力较量。
本文来源:财经报道网


 首页
 微信公众号
 证券之星APP


