

(原标题:摩根大通看好中资券商 首选中金、广发)
观点网讯:摩根大通发表研究报告指,在近期表现落后情况下,该行对中国内地券商板块的看法转趋渐进正面,板块首选中金公司及广发证券,两家公司均获“增持”评级。
报告指,中国A股及H股券商于11月3至6日分别跑输沪深300及恒生指数0.6个百分点及6.6个百分点,大致符合该行此前于11月2日反弹后提出的获利回吐判断。
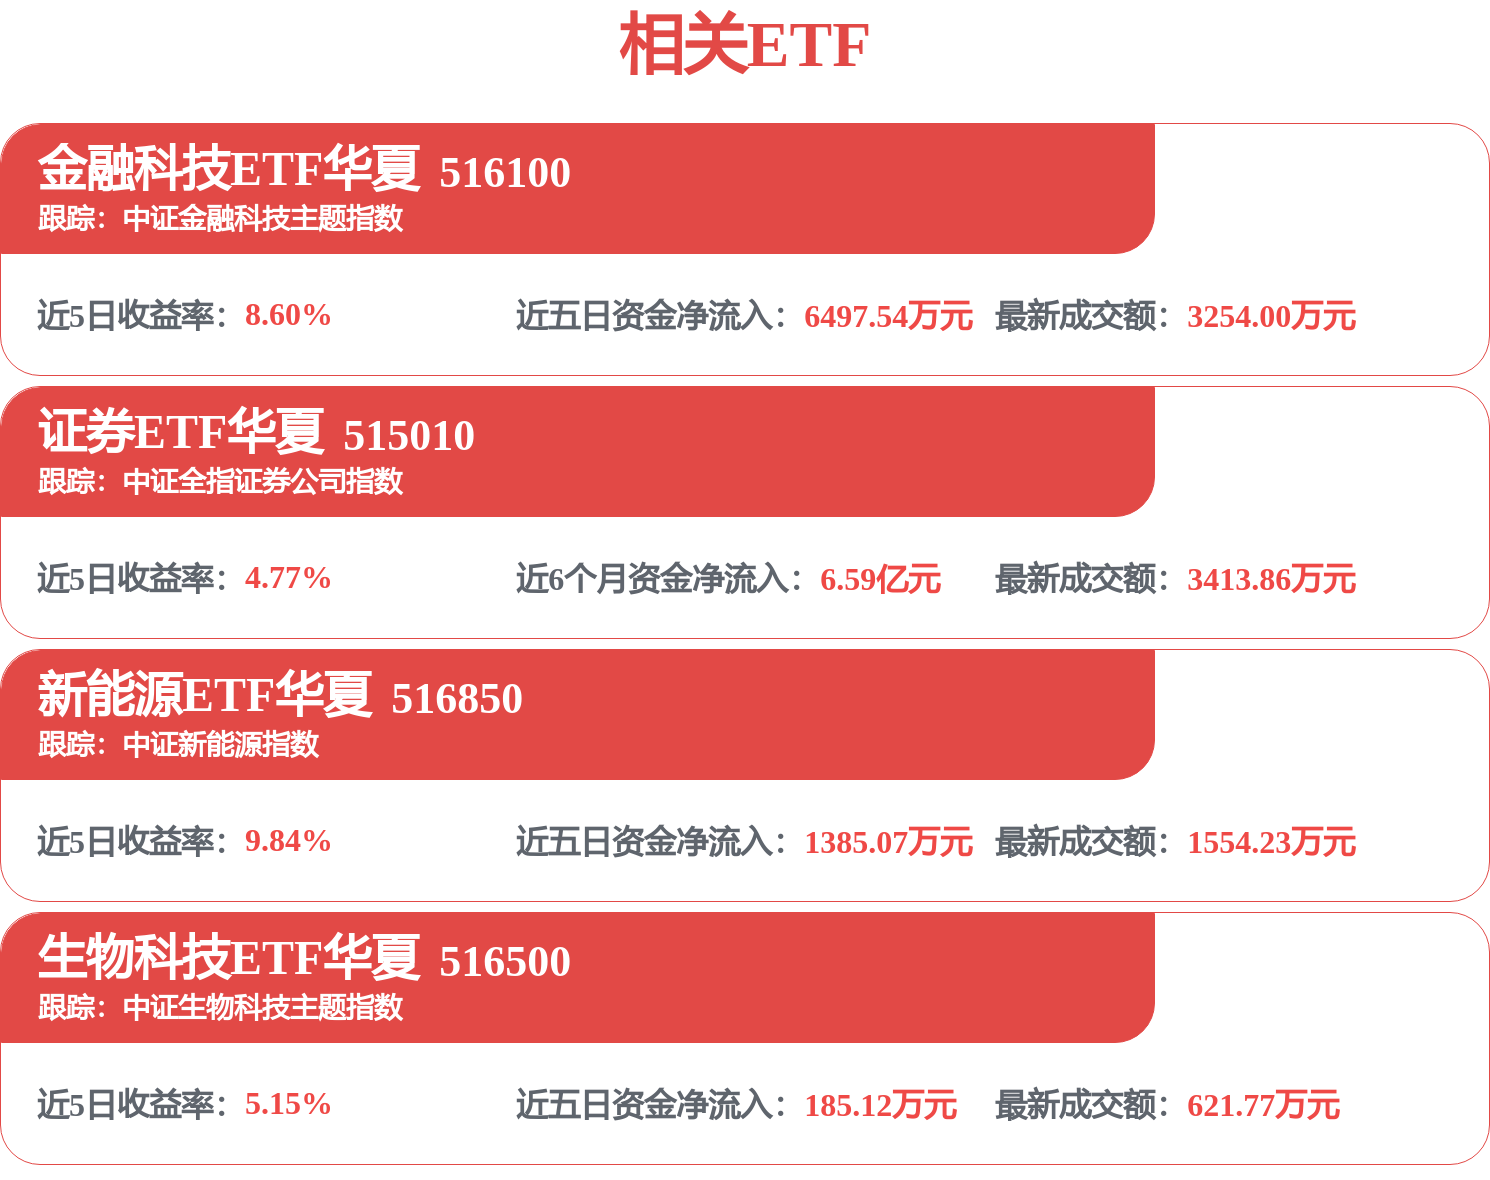
该行认为,政策支持正变得更广泛及更协调,涵盖国家队ETF买盘加强、人民银行及中证监资本市场支持工具强化、金融机构积极参与,以及高层多次承诺维护市场稳定。
人民银行于11月3日进行第三轮SFISF操作,规模达1000亿元人民币,中标利率10个基点,操作规模大于2024年10月及2025年1月的500亿及550亿元人民币。
逾20家券商获配额,中金公司、中信证券、国泰海通、招商证券及中国银河等已披露开始动用配额买入A股,反映执行较前两轮更快。
投资者情绪出现改善早期迹象,于11月4日及5日A股日均成交额均超过2万亿元人民币,融资余额亦见企稳迹象。
经近期调整后,摩根大通认为获利回吐压力应会纾缓,估值仍不昂贵,A股及H股券商2026年预测市账率分别约0.9倍及0.7倍;该行预期短期A股券商将继续跑赢H股同业,受惠于国内流动性及ETF流入,中长期H股券商经调整后风险回报愈见吸引。
覆盖范围内,中金公司似乎是最大受惠者,已披露获SFISF最大额度163亿元人民币,摩根大通估计对盈利有低单位数百分比提升。
摩根大通对中资券商股均给予“增持”评级,目标价(港元)方面:中金公司30港元、中信证券31.2港元、广发证券24.1港元、国泰海通18港元、招商证券21港元、HTSC 22.1港元、中国银河10.4港元。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。


 首页
 微信公众号
 证券之星APP



