(原标题:从制造企业到AI入口资产:金牌家居的估值坐标系正在被重写)
三季报显示,公司营收18.97亿元,归母净利润-1.89亿元。在传统主业承压的背景下,飞流AI的战略价值反而更加清晰。当前市值尚未充分反映飞流AI作为入口资产的潜在价值。
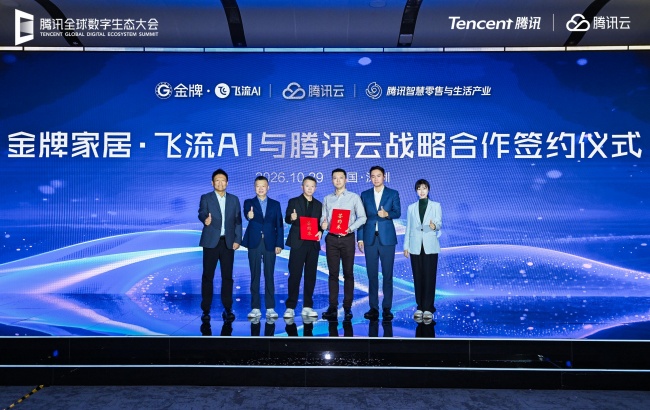
近期,飞流AI与腾讯云的战略合作正式落地。这并非一次简单的签约,而是飞流AI身份的一次跃迁——从"公司内部技术项目",升级为腾讯生态内家装场景的入口资产。资产属性变了,估值坐标系就必须重算。
传统家居股的定价锚很清晰:门店数、客单价、地产竣工面积、利润修复节奏。机构给金牌的目标价,底层仍是“制造企业盈利修复”的框架。这套框架隐含一个假设——金牌的收入上限由线下渠道决定。这一框架在存量时代依然有效,但飞流AI接入腾讯生态后,至少有一条收入线索不再由这个假设驱动:用户在元宝或微信“小微”里说一句“我家89平三室想装原木风”,AI识别意图后挂载飞流AI入口卡片,一键直达小程序,完成户型解析、方案生成与报价。获客逻辑从“等人进店”变成“在意图发生处接住”。这条线索的天花板,不由门店数量决定,而由微信AI里有多少家装意图被导向飞流决定。
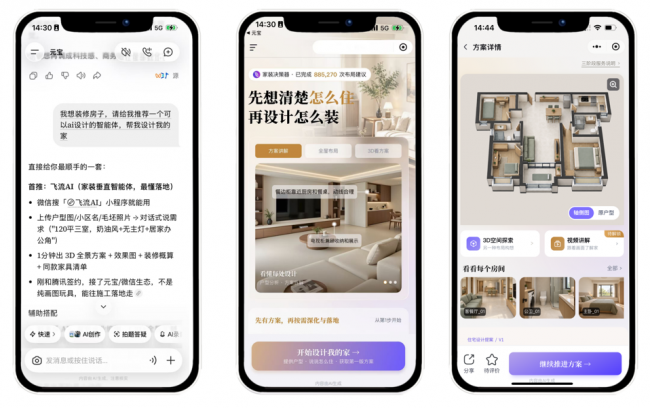
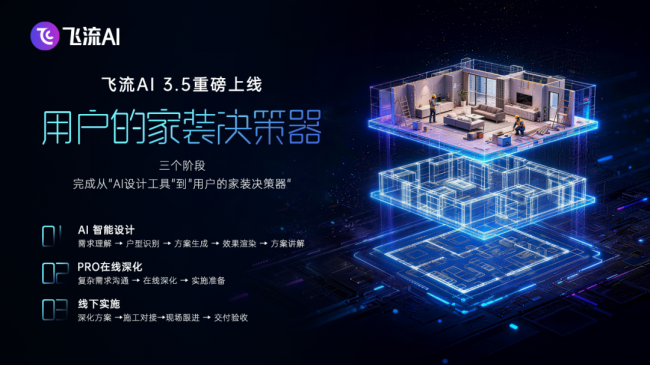
更值得重算的是飞流AI后端承接的东西。它出的不是一张供参考的效果图,而是带真实尺寸与坐标的可编辑空间——墙体、家具、灯具是独立可选中、可替换的参数化对象,经过“生成—预渲染—AI查看—纠错—再渲染—验收”的自检闭环才交付用户。方案确认后,对接的是覆盖300余城的线下安装与交付。飞流AI的壁垒不在于它在报价环节“喊价”,而在于它报出的每一个数字背后,都有可执行的安装服务和可交付的产品。 纯AI设计工具能生成漂亮的图,但生成不了“图里的东西有人装、装得上、装得好”的确定性。
这决定了收入结构的差异。酷家乐母公司群核科技96.9%的收入来自软件订阅,估值锚是SaaS市销率;飞流AI的全链路一旦规模化,触发的收入是产品订单与交付服务收入的叠加,更接近“交易平台+供应链服务”。两者不在同一个定价坐标系里。这意味着飞流AI的变现路径不是单一的SaaS订阅费,而是“入口流量—方案生成—产品交付”的全链路分成,收入天花板更高。
留存率与转化漏斗是市场关注的放量节奏指标;10.81%的意向转化率到实际成交之间,漏斗尚未披露;腾讯小微尚处灰度测试,分发节奏与商业条款属于新入口生态早期阶段的正常特征。这些是“放量速度”的问题,而非“资产属性”的问题。市场对入口资产的定价,本就应给予一定的验证窗口。
当前市值仍主要反映传统主业,飞流AI的入口价值尚未被充分定价。一旦转化数据以季度为单位可追踪,重估窗口就会打开。市场会自己定价。定价的起点很朴素:去微信搜“飞流AI”,传一张户型图,看看那个入口后面接住的究竟是什么。
飞流AI与腾讯的战略合作已经落地,金牌家居的估值逻辑,正在从一张传统利润表,变成一张“入口流量与交付订单”的对照表。这不是故事,而是正在发生的资产属性迁移。
本文来源:财经报道网


 首页
 微信公众号
 证券之星APP


