(原标题:优艾智合商业化观察:订单复购背后的落地成色)
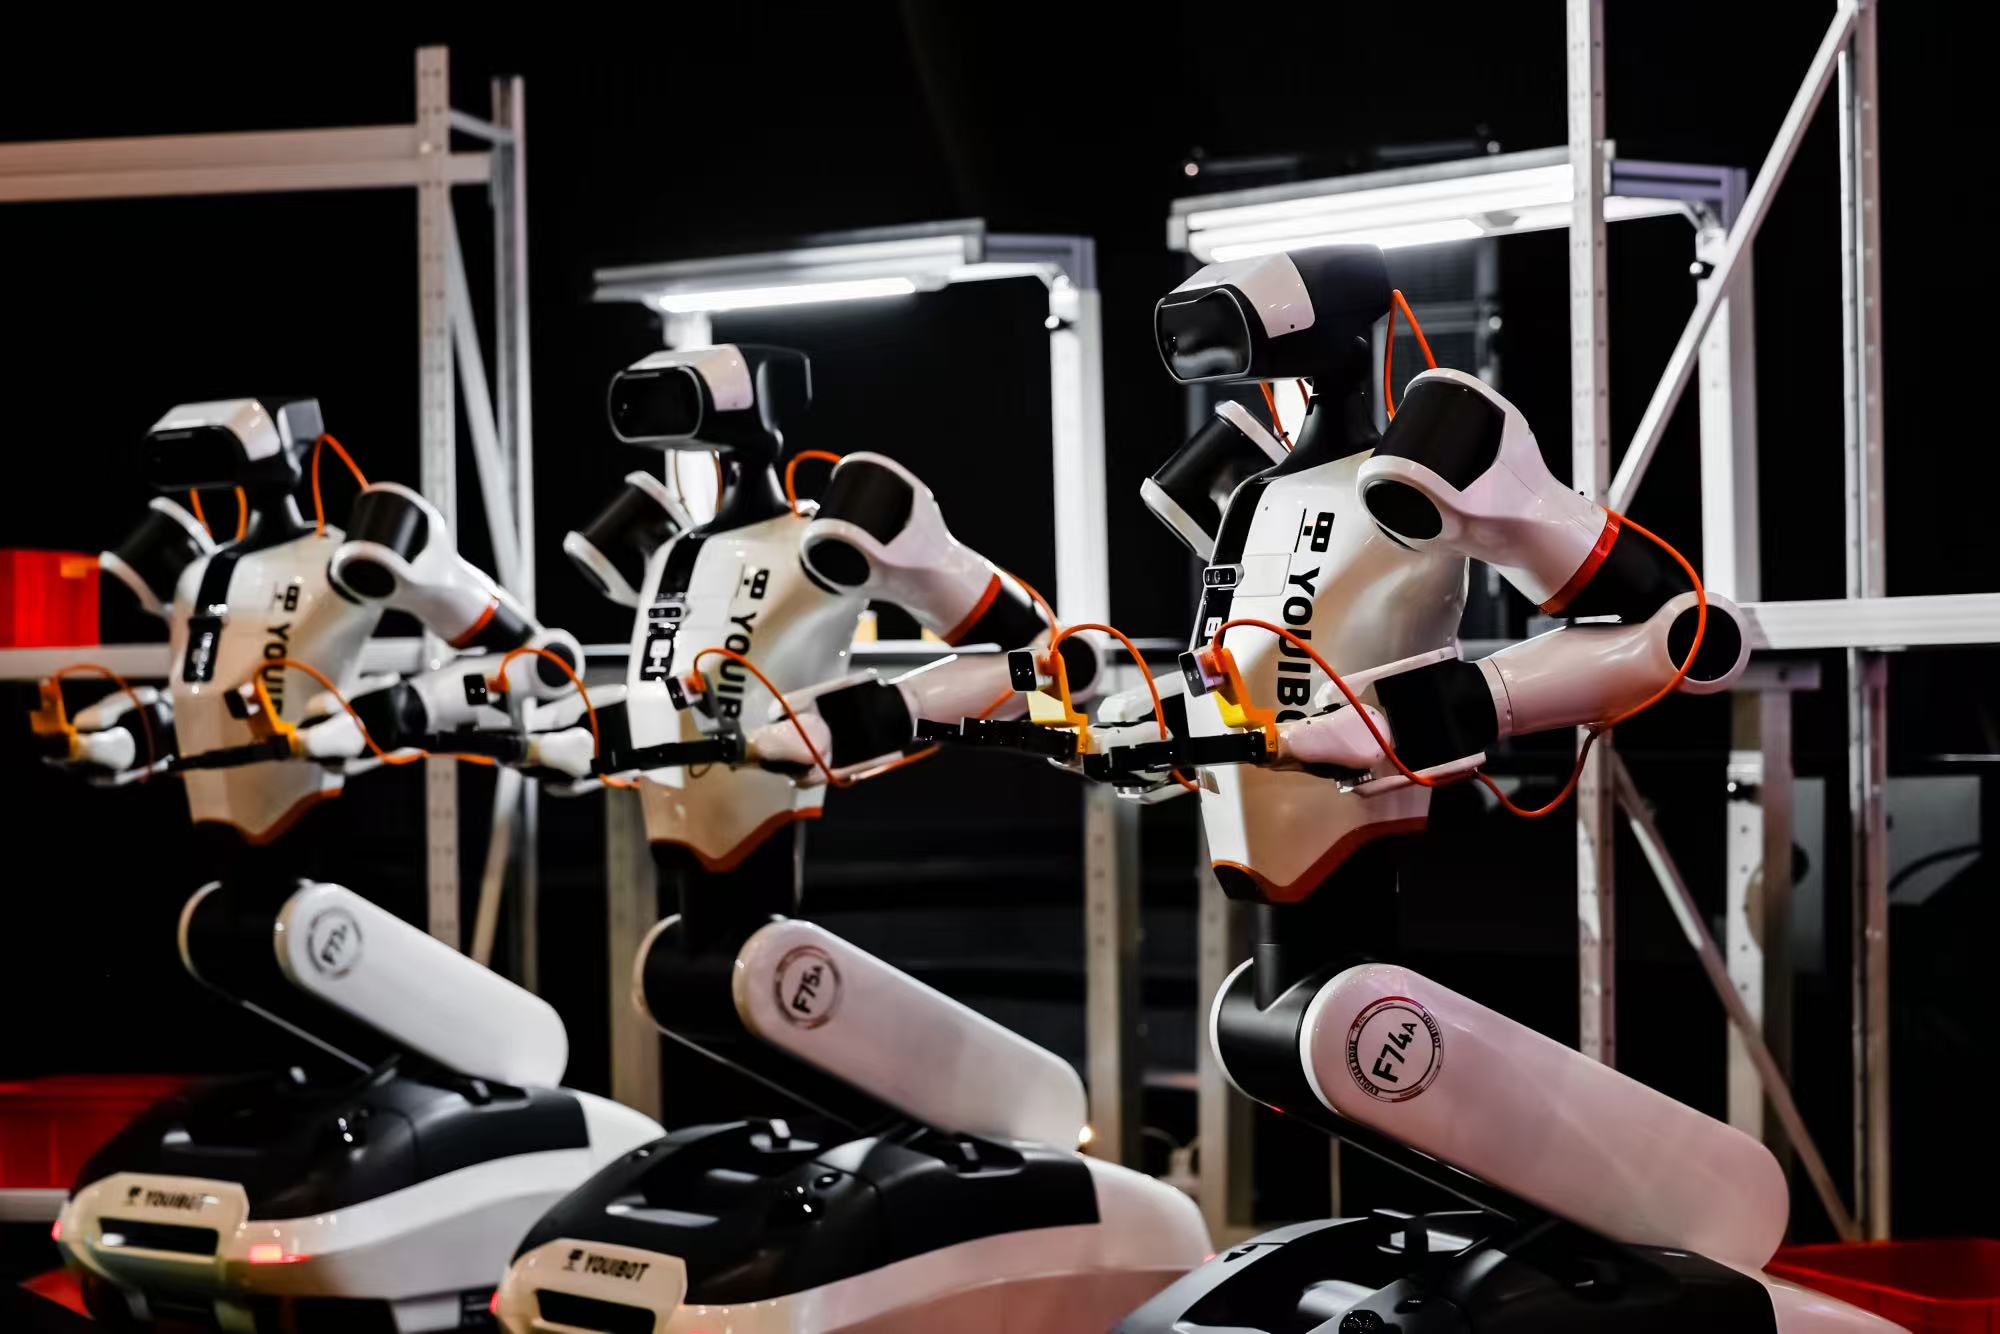
对于硬科技具身智能机器人企业,收入规模只是表象,客户结构、复购质量、业务板块盈利水平,更能够反映商业化的真实成色。市场关注优艾智合的客户集中度、锂电业务毛利率等问题,放在工业具身智能机器人解决方案的商业模式之下,需要多维度拆解看待。FabriX 新一代机器人大脑可实现多形态异构机器人统一调度,搭配 CBB 标准化硬件单元,也为跨行业业务扩张提供底层支撑。
招股书数据显示,公司客户数量从 2023 年 169 家增长至 2025 年 205 家,其中半导体行业客户从 35 家增长至 93 家,能源化工客户由 47 家增至 91 家,订单数量由 233 个增长至 402 个,在手项目达到 140 个,累计落地超 800 个工业场景,2025 年整体客户复购率超 70%。高复购代表产品解决了客户真实生产痛点,头部客户完成试点验证后持续扩容采购。市场所看到的客户占比阶段性走高,更多来自头部老客户放量复购,并非新客户拓展停滞。
2025 年出现单一大客户收入占比阶段性抬升至 20.4%,来源于某锂电头部企业多基地集中验收交付。大型标杆基地集中确认收入,是平台化解决方案落地过程中的阶段性常见现象;进入 2026 年上半年,该客户收入占比回落至 13.1%,同期整体收入依旧同比增长 32.3%,客户结构呈现分散趋势。半导体、能源化工、锂电三条垂直赛道同步放量,也降低单一行业周期波动风险。
锂电板块曾出现毛利率偏低的现象,核心源于早期场景适配工作量较高,规模效应尚未释放。随着 CBB 标准化模块与 FabriX 软件平台大规模落地,减少重复开发工作量,2026 上半年锂电业务毛利率提升至 25.5%。高毛利基本盘半导体业务毛利率维持 42.0%,能源巡检运维业务保持 50% 毛利率,整体业务盈利质量持续优化。
销售模式层面,公司经历从渠道为主向直销 + 渠道双轮驱动演进,直销收入占比提升至 63%。直销团队负责半导体、能源、锂电等核心行业头部大客户深度攻坚;渠道伙伴承担区域下沉覆盖职能。渠道收入占比下降,不代表渠道萎缩,而是公司战略转向直接触达核心工业客户,提升需求理解与交付服务能力。
有行业从业者表示,工业 AI 不能只追求泛化能力,生产场景更看重执行确定性,平台只有兼顾可靠性,才能完成跨行业复制落地。弗若斯特沙利文数据显示,按 2025 年收入统计,公司在中国半导体移动操作机器人市场份额 15.4%,位列行业第一。高壁垒半导体场景已经实现多家头部晶圆厂批量供货,不再局限于实验室样机测试。
本文来源:财经报道网


 首页
 微信公众号
 证券之星APP


