(原标题:从4万元电脑到5000万元机柜,联想集团能赚多少钱?)
文/程娟
当市场因恐惧AI泡沫而出现一波抛售潮时,AI基建正在悄然变局。
10月,AI交易发生自7月以来又一轮下挫。10月14日,纳斯达克指数下跌1.88%,费城半导体指数重挫4.3%,连续第六个交易日下跌。甲骨文下跌8.8%,CoreWeave下跌15%,戴尔与HPE分别下跌11.4%和8.2%。
高于预期的美国通胀数据以及部分投行下调服务器厂商评级,加剧了市场对AI资本开支回报的担忧。10月23日,布伦特原油期货结算价升至每桶116.72美元,美国10年期国债收益率接近5%。通胀压力、利率预期与AI投资回报的不确定性叠加,令投资者更谨慎地评估远期利润。
于此同时,AI基建的高景气度仍延续,不过行业正在发生变化。早期,大规模投入主要用于训练,随着模型能力提升,AI应用开始向推理延伸,Agent(智能体)飞速发展。Agent需要持续调用模型、读取数据、使用工具并执行任务,计算需求因此从模型训练扩展到更广泛的推理和应用部署。
AI基础设施因此开始向Agent基础设施(Agent Infra)扩展。就在10月,一台标价42999元的联想AI PC,已经在开售后半小时内售罄。同时,全球AI基建龙头联想集团已在全球交付Vera Rubin NVL72,并成为英伟达DSX POD AI工厂的生态合作伙伴。
当AI基础设施正在从以训练大模型为中心,扩展到支撑智能体持续运行、执行任务的基础设施,联想的IDG(智能设备业务集团)和ISG(基础设施方案业务集团)共同成为Agent Infra的重要组成部分。
联想迅速卖断货的YOGA Pro 15 RTX Spark,与供不应求的Vera Rubin NVL72,分别对应Agent Infra在个人端和企业端及云端的布局。前者通过个人端AI算力的升级,为运行模型、开发和使用Agent提供硬件基础,推动IDG扩大Agent Infra的终端覆盖;后者通过高密度计算、液冷和整柜集成满足CSP(云服务商)及企业(ESMB)的算力需求。
两款基建产品,能进一步验证联想集团在Agent Infra的盈利能力及商业价值。经笔者测算,假设联想YOGA Pro 15出货量为200万台(约占联想PC年出货的3%),为IDG带来约752亿元增量收入、172亿元增量毛利,单机增量毛利率约23%,推升IDG毛利率约0.9至1.3个百分点、运营利润率约0.8至1.3个百分点。
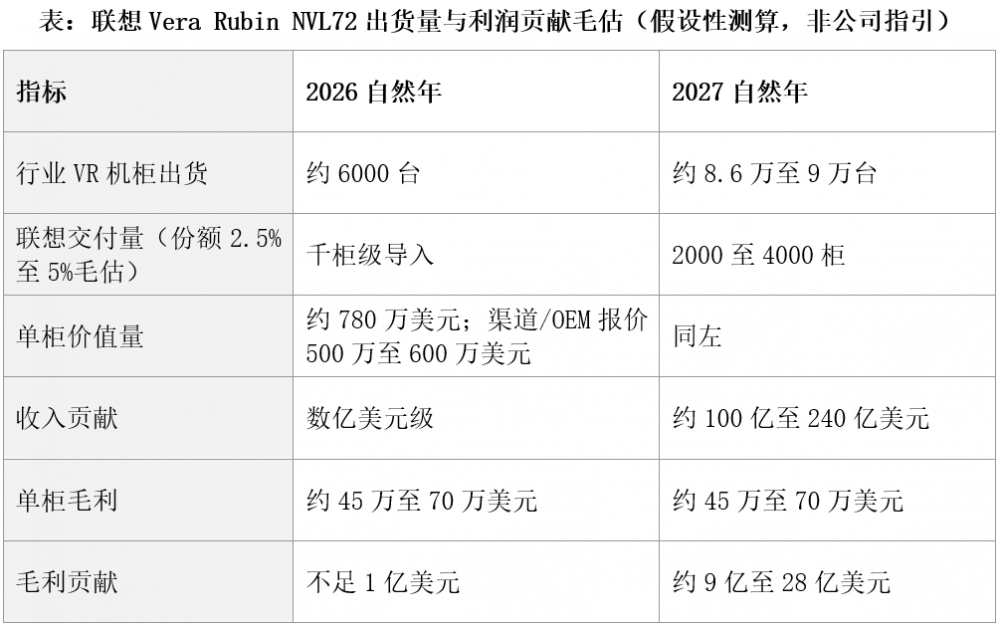
Vera Rubin NVL72单柜价值量约780万美元,较GB300 NVL72的约400万美元提高约95%;出货量毛估2026年以千柜级导入、2027年可达2000至4000柜(约占行业8.6万台的2.5%至5%),对应收入贡献约100亿至240亿美元,全年可带来约8.6亿至23.2亿美元增量毛利,推动ISG整体运营利润率提高约0.5至1.6个百分点,达到约9.6%至10.7%。
一、Agent PC:个人Agent Infra的新入口
受今年上半年需求提前透支以及整机涨价压制大众消费意愿的影响,IDC数据显示2026年三季度全球PC出货量整体走弱,联想当季出货量为1490万台,环比下降10%,同比下滑约23%,但仍以23.8%的市场份额位居全球第一,并与第二名进一步拉开差距。
如果在过去的周期分析框架里,这样的出货量数据足以引发市场对收入萎缩的担忧。但大摩、里昂和中银国际在最新报告中却给出了一个看似反直觉的预测——尽管联想三季度PC出货量下滑了23%,但其IDG板块的营业收入不仅不会跌,反而能实现10%至11%的同比增长,且板块运营利润率(OPM)将稳稳守在7.0%至7.3%的高位。
支撑这一判断的核心变量,正是产品结构升级带来的平均售价(ASP)跃升。而10月16日联想全球首发开卖的YOGA Pro 15 RTX Spark超级AI PC,恰好为市场提供了一个观察终端定价权的重磅样本。
这款新机搭载了全球首批出货的英伟达RTX Spark N1X芯片。与过去把内存当成普通标准化配件的传统笔记本不同,RTX Spark采用了对标苹果M系列的统一内存SoC架构,顶配直接标配128GB LPDDR5X高速统一内存。在本地部署大模型和运行复杂AI智能体时,内存容量直接决定了能够加载的模型参数规模。128GB的统一内存加上CUDA软件栈和1 PFLOPS的FP4算力,实际上把一台笔记本电脑变成了移动端的本地大模型工作站。
市场最关心的是,这样一台高规格机器到底有没有人买单。
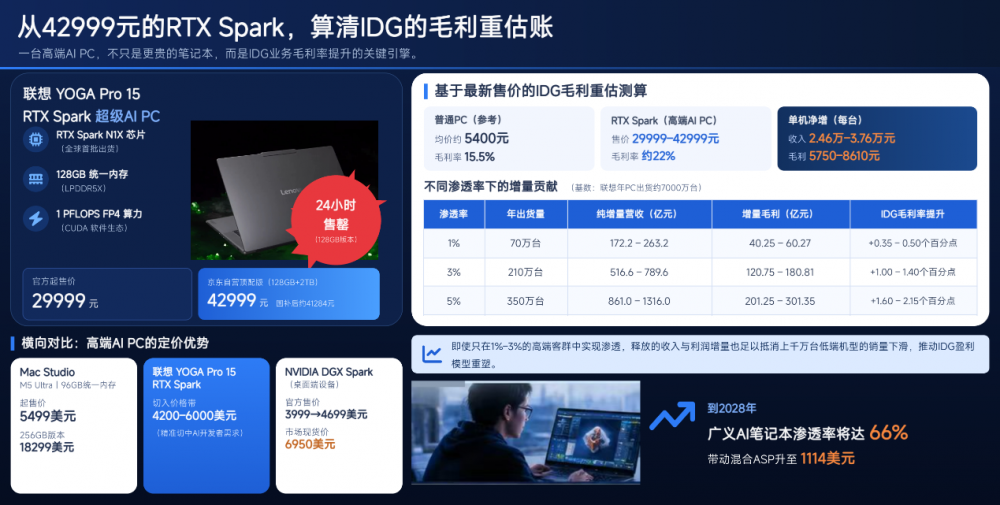
中银国际研报披露,联想YOGA Pro 15 RTX Spark官方起售价定在29999元,而京东自营渠道上架的128GB+2TB顶配版本,建议零售价更是高达42999元(叠加国家补贴后到手价约41284元)。即便定价到了这个高度,128GB版本在京东和淘宝等线上渠道开售后24小时内便宣告售罄,京东页面直接挂出了已售100+与库存紧张的标识,迅速冲上笔记本新品榜第二位。
横向对比来看,苹果Mac Studio(M5 Ultra芯片、96GB统一内存)起售价为5499美元,256GB版本更是高达18299美元,但苹果生态缺乏原生的CUDA开发环境——而英伟达自家的DGX Spark桌面端设备近期也因内存供应紧张,官方售价从3999美元一路涨至4699美元,市场现货甚至炒到了6950美元。
当用户开始在个人电脑上运行本地模型、调用工具和处理复杂任务,内存容量、计算能力和软件生态会直接影响设备能够承载的模型规模及工作负载。对于需要本地部署模型的开发者、创作者和企业用户而言,设备的价值与其能够完成的计算任务有关。
二、200万台出货:Agent PC如何转化为IDG利润?
基于29999元至42999元这一最新真实售价区间,我们可以抛开此前的模糊猜测,重新为联想集团IDG业务算一笔精确的业绩弹性账。
按照摩根士丹利的口径,联想普通PC的全球均价约为800美元(折合人民币约5400元),常规PC毛利率约为15.5%,而RTX Spark这类超高端AI工作站机型的毛利率可达22%左右——换句话说,每卖出一台RTX Spark替代普通PC,不仅单机净增2.46万至3.76万元收入,单机毛利更能净增约5750元至8610元。
以联想每年约7000万台的PC出货基本盘为基数——对应上一财年IDG业务589.35亿美元、约合4180亿元人民币的营收规模——当联想YOGA Pro 15 RTX Spark这类超级AI PC年出货量达到200万台、约占总出货的3%时,按29999元至42999元的售价区间测算,单品总营收可达600亿至860亿元人民币;扣除原本200万台普通PC对应的108亿元收入后,能为IDG带来约492亿至752亿元纯增量营收,以及115亿至172亿元增量毛利,单机增量毛利率维持在约23%的高水位。
对应到利润率层面:按IDG约16%的既有毛利率计算,仅此一项即可将IDG整体毛利率拉升约0.9至1.3个百分点;若增量收入按IDG约7.2%的运营利润率兑现,板块运营利润率可同步抬升约0.8至1.3个百分点。
若商用客群进一步铺开、联想YOGA Pro 15 RTX Spark年出货量提升至300万台(约占总出货的4.3%),纯增量营收将扩大至738亿至1128亿元,增量毛利173亿至259亿元,拉动IDG整体毛利率提升约1.3至1.9个百分点,运营利润率提升约1.3至1.9个百分点。
而在中性偏乐观的400万台情景下(约占总出货的5.7%),纯增量营收将达984亿至1504亿元,增量毛利230亿至345亿元——相当于在IDG既有约670亿元毛利池上再造三到五成,板块毛利率提升约1.7至2.5个百分点,运营利润率提升约1.7至2.6个百分点。
放到集团层面,200万台联想YOGA Pro 15 RTX Spark情景下的增量营收,相当于在集团2025/26财年约830亿美元(约5900亿元人民币)收入基数上叠加8%至13%的增长;增量毛利折算可增厚集团毛利率约0.6至0.9个百分点,增量经营利润可增厚集团运营利润率约0.6至0.9个百分点。一台机器的定价权,最终会变成一张利润表的结构性变化。
这组基于最新真实售价的测算,直观解释了为什么投行不再纠结于短期传统PC出货量的波动。
当一台高端AI PC的售价达到普通PC的5.5倍至8倍时,哪怕只在金字塔尖的专业客群里完成1%到3%的渗透,释放出的收入和利润增量也足以抵消上千万台低端入门机型的销量下滑。更何况,高盛在10月19日的中国科技行业报告中预计,广义AI笔记本在联想出货中的渗透率到2028年将攀升至66%,带动笔记本整体混合ASP升至1114美元。这种主动的产品规格跃迁和溢价能力,正在彻底重塑联想终端业务的盈利模型。
三、Vera Rubin如何提高ISG的利润弹性?
如果说RTX Spark带来的是个人端计算设备的增量价值,Vera Rubin NVL72体现的则是企业级AI基础设施的单柜价值提升。
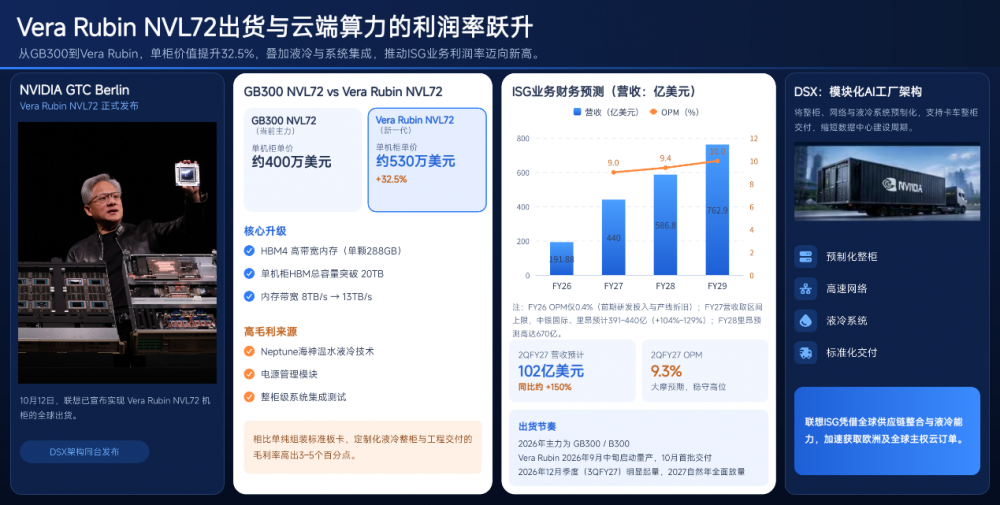
10月,联想集团宣布已开始全球交付英伟达Vera Rubin NVL72机架级AI系统,并成为英伟达DSX POD AI工厂的生态合作伙伴。Vera Rubin NVL72集成72颗Rubin GPU和36颗Vera CPU,采用新一代高速互联及液冷设计。其价值不仅来自计算芯片本身,也来自整柜供电、散热、网络连接、系统测试和交付能力。英伟达DSX POD参考设计进一步将整柜系统与供电、冷却及数据中心部署方案结合。对于具备全球供应链管理和液冷交付能力的整机厂商,这类需求有助于提高单个项目的系统价值量。
在单机柜价值量上,目前市场主流的GB300 NVL72机柜单价约为400万美元;升级到Vera Rubin NVL72平台后,由于全面导入HBM4高带宽内存以及更复杂的整柜互联与散热设计(单颗Rubin GPU搭载288GB HBM4,单机柜HBM总容量突破20TB,内存带宽从8TB/s大幅跃升至13TB/s,内存占整机成本比重升至约26%),摩根士丹利测算的单柜价值量约780万美元,较GB300高出约95%;主要渠道与OEM报价口径在500万至600万美元区间,无论按哪个口径,单柜价值量的代际跃升都远超常规升级幅度。
对于联想这样的核心整机合作伙伴而言,单机柜价值量从400万美元的GB300时代跳升至780万美元(渠道/OEM报价落在500万至600万美元区间),绝不只是过手流水变大,更重要的是毛利率的实质性改善。
首先是高附加值组件占比提升带来的毛利率扩张。Vera Rubin NVL72整柜功耗与热密度进一步攀升,加上DSX架构对预制化整柜交付的要求,使联想自研的Neptune海神温水液冷技术、电源管理模块以及整柜级系统集成测试成了客户的必选项。相比单纯组装标准板卡,这类定制化液冷整柜与工程交付的毛利率要高出3至5个百分点。
其次是规模效应跨越盈亏平衡点后的经营杠杆释放。从出货量看,广发证券预计NVL72机架行业总出货2026年约7.3万台(其中VR200约6000台)、2027年约9.6万台(其中VR200及初期VR300合计约8.6万台),与前述“2027年Rubin NVL72机柜约9万台、Rubin系列芯片合计出货接近700万颗”的预测相互印证;Rubin产线良率首测即达85%以上,2027年一季度进一步提速。照此毛估,假设联想在VR200机柜中的份额为2.5%至5%——与其全球服务器市占地位、首批交付身份,以及中银国际和里昂“联想ISG2026/27财年营收391亿至440亿美元”的预测相互印证——联想2026自然年以千柜级导入为主,2027自然年交付量可达2000至4000柜,对应收入贡献约100亿至240亿美元,约占ISG板块营收预测的三至四成。
结合中银国际、摩根大通和里昂的财务模型测算,这场从GB300向Vera Rubin NVL72的代际跃迁,正在将联想ISG业务的盈利能力推向历史新高——等到Vera Rubin NVL72全面放量的2027/28财年和2028/29财年,联想ISG业务营收预计将进一步扩张至586.8亿美元(里昂预测高达670亿美元)和762.9亿美元,板块毛利率与运营利润率将稳步站上9.4%至10.0%的台阶。
代际切换,将使联想ISG业务的运营利润率完成从早期低于行业平均向8.5%甚至9.5%目标的坚定跨越。摩根士丹利最新预测指出,2QFY27联想ISG的营收将达102亿美元的历史新高,同比增约150%,且运营利润率将稳定在9.3%的高位。
按此毛估,ISG板块运营利润率每提升1个百分点,对应约4亿美元的经营利润弹性;从FY26的0.4%到FY27E的9.0%,意味着板块经营利润从不足1亿美元跃升至35亿至40亿美元量级,并带动集团运营利润率从约3.5%至4%向6%附近抬升——这是联想利润表上最大的一块边际变化。
四、从个人到AI工厂:To C与To B共同指向Agent Infra
Agent带来的产业机会,正在延伸至AI基础设施的不同层级。个人用户需要能够运行Agent的计算设备,企业需要支撑Agent处理业务、调用数据和执行任务的服务器与数据中心。两类需求的规模不同,服务对象不同,但都指向同一个方向:为AI从模型能力走向实际应用提供计算基础。
To C与To B,正在成为Agent基建的两个市场。
在个人端,PC承担着用户与Agent交互、运行本地模型、处理个人数据和执行任务的功能。随着Agent从问答工具发展为能够操作软件、处理文件和连续完成工作的助手,个人电脑需要具备更大的内存容量、更强的本地算力,以及支持模型开发和运行的软件环境。个人端Agent的普及,由此带来对新一代计算设备的需求。
这类需求与传统PC换机周期完全不同。传统换机主要受到设备寿命、操作系统更新和性能升级的影响;Agent PC的新增需求,还取决于本地运行模型能够完成哪些工作,以及这些工作能否为用户节省时间、降低云端调用成本或提高生产效率。实际价值越明确,用户为更高计算能力付费的动力就越强。
企业端的Agent基建,则需要更大规模的计算资源。
当Agent进入企业工作流程,它需要访问内部数据库、调用业务软件、处理文档和运行多步骤任务。部分计算可以部署在员工使用的PC上,涉及企业数据和权限管理的任务可以交由内部服务器处理,需要更大规模模型或集中式算力的任务则可以部署在云端。不同计算节点承担不同工作,共同支撑企业Agent的运行。
这会带来多层次的基础设施需求。GPU提供模型训练和推理算力,CPU承担通用计算与任务调度,内存和存储支撑模型运行及数据处理,高速网络连接计算节点。随着系统规模扩大,供电、液冷、整柜集成和数据中心部署也成为基础设施建设的重要部分。
从个人AI PC到企业级AI工厂,计算设备的形态不同,所服务的都是Agent运行所需的基础设施。PC为个人Agent提供本地计算能力,服务器和AI工厂为企业Agent提供规模更大、可集中调度的计算资源。两者不是孤立的产品市场,而是Agent在不同场景下对计算能力的不同配置。
这也解释了联想集团混合式AI战略的业务逻辑。联想集团董事长兼CEO杨元庆提出的混合式AI战略,覆盖个人AI、企业AI与云端基础设施。其核心是根据不同场景的计算需求,将AI能力配置在个人设备、企业内部和云端,让Agent能够调用适合的计算资源完成任务。
IDG覆盖个人端设备,ISG覆盖企业及云端基础设施,两大业务共同参与Agent基建的建设。个人端Agent的普及扩大终端计算需求,企业端Agent的部署则带动服务器、存储、网络和数据中心系统的投入。
当然,AI最终的价值仍需由客户需求和财务表现持续验证,但To C与To B共同构成Agent基建市场的逻辑已经清晰:个人端承载Agent,企业端支撑Agent规模化运行,两者共同构成AI应用落地所需的计算基础。
当Agent从个人电脑走向千行百业,从每个人的工作台走进支撑全球经济运行的AI工厂,一场横跨个人计算与企业算力、贯通终端与云端的基础设施建设浪潮,仍在初期阶段。回到那台标价42999元的Agent PC——它或许无法瞬间抚平外界关于泡沫的所有焦虑,但至少用真金白银的销售数据证明了一件事——在狂热与怀疑交织的产业周期里,愿意为极致本地AI能力买单的客群真实存在,本身就是最无可辩驳的基本面。
本文来源:财经报道网


 首页
 微信公众号
 证券之星APP


