导读
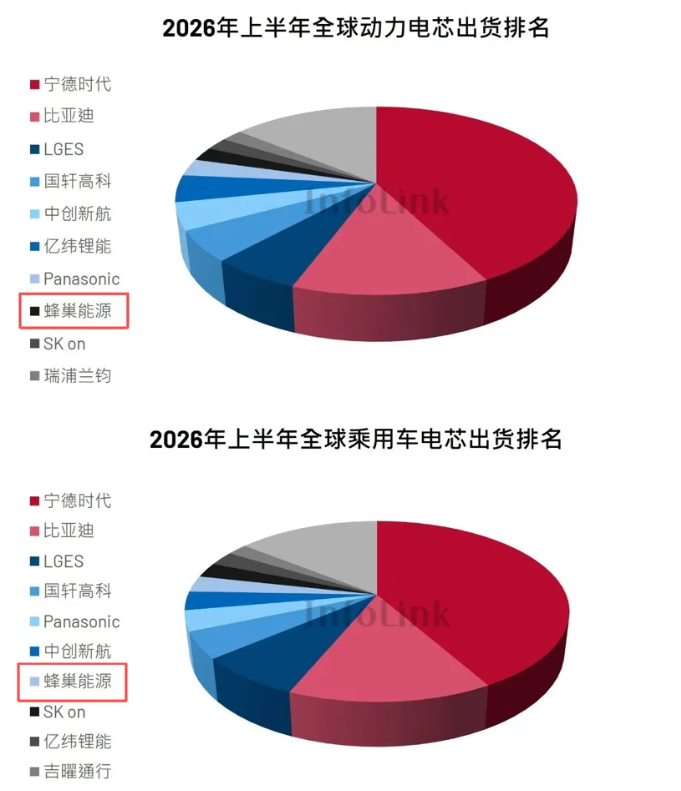
今年上半年蜂巢能源最受关注的新闻,是InfoLink Consulting口径下的两个排名:全球动力电芯出货768.33GWh,蜂巢能源位列第8;全球乘用车电芯出货622.07GWh,蜂巢能源位列第7。在动力电池前五接近72%、乘用车电池前十超过85%的高集中度市场里,蜂巢能源进了全球动力电池主要供应商行列。但比排名更值得关注的,是蜂巢能源海外业务的增长曲线。
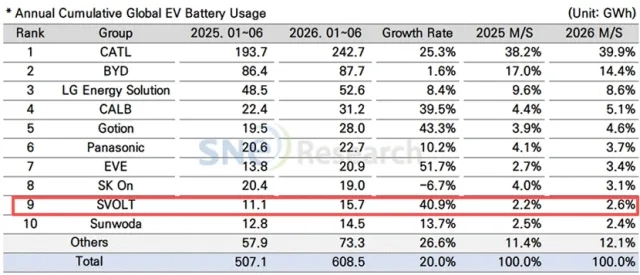
上半年蜂巢能源实际拿到了三个排名:SNE Research全球动力电池装车量第9(15.7GWh,同比增长40.9%,增速约为行业平均的两倍);InfoLink全球动力电芯出货第8、乘用车电芯出货第7;SNE海外(全球不含中国)动力电池装车量第8,同比增长106%,这三个排名叠起来仔细分析,发现一个很有意思的现象:蜂巢能源的海外排名,高于它的全球排名。
这个分析角度,可能是观察这家企业最近情况的绝佳视角。
排名只是引子:全球格局重排,海外市场给蜂巢能源打开了新门
今年的全球动力电池格局,关键不是进前十,而是前十名的位子重新排列。
宁德时代、比亚迪继续领跑,构成规模、成本和平台化优势的高墙;LGES、松下、三星SDI等日韩厂商份额承压;中国二线梯队则在快速分化。
InfoLink对此的判断是:双龙领跑,中资强势,日韩承压,本质上说的是:旧秩序还在,但门缝已经开了。
门缝在哪?
一是中国新能源汽车产业内部结构的变化,纯电动之外,大电量插混、800V快充、HEV高功率等场景正在形成新的利润池;
二是全球车企供应链,从单一依赖中国龙头,转向核心供应商+备份供应商的多点布局,部分车企正在推动供应链多元化,这一趋势为二线电池企业提供了新的市场机会;
三是欧洲、中东、亚太等市场对中国电池企业的要求,从便宜可用升级为:可快速迭代、可合规持续稳定交付。
蜂巢能源的机会,恰好落在这三重变化里。
这里值得补充一组数据,看清蜂巢能源在格局中的真实位置。2026年上半年,SNE Research数据显示,全球动力电池装车量608.5GWh,同比增长20%;蜂巢能源以15.7GWh稳居全球第9,同比增长40.9%,增速在TOP10中位居前列。
另据SNE海外(全球不含中国)口径,上半年海外动力电池装车约269GWh,同比增长26.3%,蜂巢能源由去年同期的第10升至第8,装车量同比翻倍。而InfoLink口径下,蜂巢全球动力电芯出货第8、乘用车电芯出货第7。
多数中国电池企业的常态是:全球排名靠前,海外排名靠后。因为其基本盘在国内,全球排名天然被国内托举。
蜂巢呈现的是另一种形态:海外第8,排在它的全球第9之前。海外装车增速106%,是全球增速40.9%的2.5倍以上。
这个倒挂传递的信号很直接:这家企业的增长重心,正在越出中国市场。
这也是为什么海外业务值得放在蜂巢能源叙事的最前面。
它不只是多卖一些电芯,而是帮蜂巢能源完成身份切换:从中国动力电池十强中的一家,变成国际车企供应链里可长期共事的全球供应商。
这个身份一旦成立,市场对蜂巢能源的评价方式就会变:不再只看某一轮国内价格战,而会看它能否在全球客户、全球交付和全球技术节奏中持续得分。
海外业务现状:覆盖三十余国,客户结构全面国际化
蜂巢能源海外业务最实质的变化,是客户结构的全面国际化与多元化。公司目前已深度嵌入Stellantis、VinFast、宝马MINI、现代起亚等国际车企供应链,产品覆盖欧洲、中东、亚太等30余个国家和地区,海外出货占比持续提升;更关键的是,蜂巢能源海外业务已以外部客户为主,最大海外客户单家年需求超过10GWh,第二大客户超过5GWh。
这几个数字值得拆开看。10GWh级别的出货,不是简单的样件单,也不是单车型小批量合作,而是平台化供应的前奏;第二大客户超过5GWh,则说明需求不是来自某一个偶发项目,而是开始形成客户组合。
对电池企业来说,客户组合比单个大单更重要:它意味着品质体系、商务条款、交付节奏和售后响应被反复验证,也意味着公司不再完全受单一市场波动牵引。
这也是蜂巢能源与很多出口型电池企业的不同。真正的全球化,不是把中国产能卖到海外,而是进入海外车企的产品定义、采购体系、质量体系和责任体系。
前者是贸易,后者才是供应链。蜂巢能源今天的产业位置,更接近后者。
增长表现:2026年以来,海外从"亮点"变成"主引擎"
蜂巢能源海外业务的第二个说服力,来自增长斜率。
2025年,蜂巢能源动力与储能电池合计出货41GWh,同比增长53%,海外出货占比首次超过30%。SNE Research口径下,2025年前11个月,蜂巢能源海外动力电池装车8.7GWh,同比增长320.6%,海外动力电池装车排名全球第9,份额2.1%。
进入2026年,蜂巢能源海外业务继续加速。1—2月,公司海外出货量累计1.66GWh,海外出货占比进一步提升至39%;1—5月海外装车6.3GWh,同比接近翻倍;6月单月海外出货(不含自主品牌整车出口)1.49GWh,环比增长26%。公司全年目标出货约61GWh,其中海外动力电池订单约20GWh,可对应约40万辆新能源汽车;按公司预期,2026年全年海外出货占比将达54%,首次超过国内。
从海外第9到海外第8,从占比30%到逼近四成、再到过半的预期。一条连续多个统计周期抬升的曲线,说明这不是单点波动,而是结构性的重心迁移:国内是根基,海外是增量,而且增量正在变成主引擎。
对一家处于盈利爬坡期的电池企业来说,弹性来源的质量很关键。如果增长主要来自高毛利、长周期、可复购的海外客户,那么它对盈利的拉动会更健康;如果增长只是短期冲量,则不可持续。
蜂巢能源目前呈现出的客户级别和订单规模,更接近前者。
空间与想象力:海外不是目的地,而是能力放大器
蜂巢能源的海外业务空间至少有四层。
第一层,是区域扩张空间
欧洲要电动化、智能化,也要供应链安全;中东在引入新能源汽车产业,需求场景从乘用车向运营、高端和高温环境延展;亚太市场差异大,但增速快、车型分散,对成本、快充和本地服务反应敏感。
蜂巢能源已覆盖30余个国家和地区,下一阶段的看点不是"再多几个国家",而是在几个典型市场形成可复制的交付模型。
第二层,是客户平台化空间
Stellantis、VinFast、现代起亚、光束汽车/宝马MINI、smart等客户背后,对应的是不同区域、不同动力形式、不同平台节奏。
动力电池行业的复利来自平台定点:一个车型成功,可以带出一个族群的车型;一个区域站稳,可能外溢到相邻或类似市场。
蜂巢能源若能把10GWh级客户做成连续平台,而非一次性项目,海外收入的确定性会明显增强。
第三层,是技术适配空间
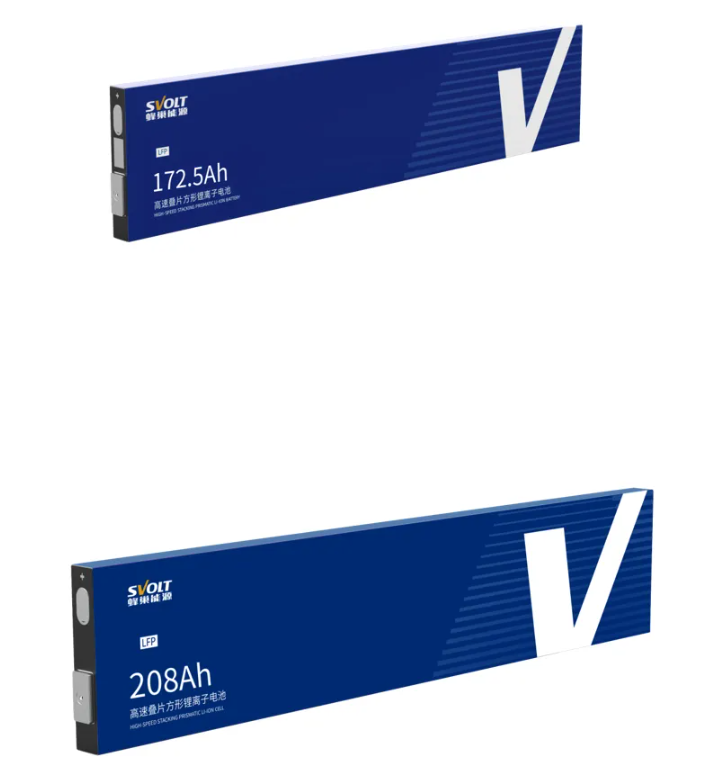
海外市场对快充、热安全、低温与高温性能、循环寿命和合规的要求更复杂,反而给蜂巢能源的短刀、飞叠和混合固液路线提供了用武之地。
飞叠4.0计划年内量产交付;蜂行短刀3.0能量密度超过181Wh/kg,支持10C峰值、8C均值快充,10%—80%补能仅需5.25分钟;混合固液6C超充电芯已锁定2027年三季度量产时间表。
这些技术的价值,最终都要放到全球车型的真实工况里检验;海外场景越复杂,越能检验一家电池企业的真实能力。
尤其值得一提的是,海外新能源汽车市场不像中国这样纯电动一枝独大,动力配置更加丰富:欧洲纯电与插混并行,东南亚和新兴市场HEV、PHEV占比更高,中东存在高温工况与高端车型需求。动力形式的多元化,天然利好产品谱系全、细分覆盖广的企业。蜂巢能源恰好踩在这个节奏上。
第四层,是估值重估空间
资本市场对电池企业的估值,此前更关注规模与盈利的确定性。
海外业务如果持续放量,等于给蜂巢能源增加了一个不同于国内份额逻辑的估值因子:全球客户结构、国际车企验证、订单周期和本地化服务能力。
这个因子一旦成立,蜂巢能源讲给市场的故事,就不再只是中国电池出海,而是全球电动化供应链中的中国变量。
可持续性:把政策变量,变成本地化能力变量
海外业务也不能回避政策变量。
根据财政部、税务总局相关政策,2026年4月1日至12月31日电池产品增值税出口退税率由9%下调至6%,2027年起取消;欧盟碳足迹、电池护照和本地化要求也在持续提高门槛。
但换个角度看,政策收紧同样在筛选玩家。
单纯依靠成本优势的出口模式将面临更大挑战,能把制造效率、品质一致性、本地服务和合规体系打包输出的公司,反而更有机会。
所以,蜂巢能源海外可持续性的关键是:一,能否在海外客户处形成平台化复购,而非项目制波动;二,能否把飞叠、短刀、堡垒和混合固液的技术节奏,与海外车型开发周期同步;三,能否在本地化交付、售后响应、合规与可持续上持续投入。
做到这三点,海外业务就不是一阵风,而是一道护城河。
给蜂巢能源一点时间,看海外第二增长曲线继续抬头
对蜂巢能源而言,外界不必再用单一名次定义它。H1动力电芯第8、乘用车电芯第7已经足够说明:它已进入全球动力电池主要供应商行列。
接下来更值得跟踪的是:海外占比能否稳定上行,并在2026年过半?10GWh级别的客户能否变成连续平台?飞叠4.0和混合固液能否如期兑现?全年盈利目标能否在更高质量的全球动力与储能订单结构里完成?
2025年四季度,蜂巢能源已经出现单季盈利的拐点信号,当季产出约15GWh,实现首次单季盈利。2026年,公司目标是争取全年盈利。
如果海外业务增长、技术量产和盈利修复能够同频,蜂巢能源就不仅仅是进了Top 10的公司,而会是在全球动力电池重排中真正占住位置的公司。
最后
回到那三个排名:SNE全球第9、InfoLink细分第7和第8、SNE海外第8。前两个说明蜂巢能源已经坐进全球动力电池主要供应商的行列;第三个,以及它背后106%的增速、逼近四成的出货占比、2026年过半的预期和10GWh级的国际客户,则说明一个更本质的事实:这家企业的业务重心,已经不在国内。
InfoLink Consulting的排名是一个重要信号,但更值得关注的,是排名背后的海外增长曲线。第8和第7更像一张门票:说明蜂巢能源的产品、品质、交付和客户结构已经通过全球车企初筛。
真正更具叙事价值的,是另一条正在抬头的曲线:无论从战略布局、业务拓展力度,还是2026年以来的增长表现看,海外业务正在变成蜂巢能源的第二增长曲线,而且极有可能是一条快速增长的曲线。
数据来源: SNE Research、InfoLink Consulting、公司公开披露
(注:本文基于公开信息及产业调研撰写,不构成任何投资建议。股市有风险,投资需谨慎。)
(本文作者顾国洪,畅销财经书籍《跃迁:中国新能源汽车为何强势崛起》作者,曾担任新能源汽车产业电机、电控、电池头部企业高管,吉林大学青岛汽车研究院副院长、江苏大学新能源汽车专精特新产业学院副院长;目前担任深圳、浙江两大创业投资机构投资研究院院长,浙江工商大学浙商研究院价值投资研究中心研究员。)


 首页
 微信公众号
 证券之星APP

