证券之星 王梓旭
近日,常州微亿智造科技股份有限公司(以下简称“微亿智造”)通过港交所上市聆讯。
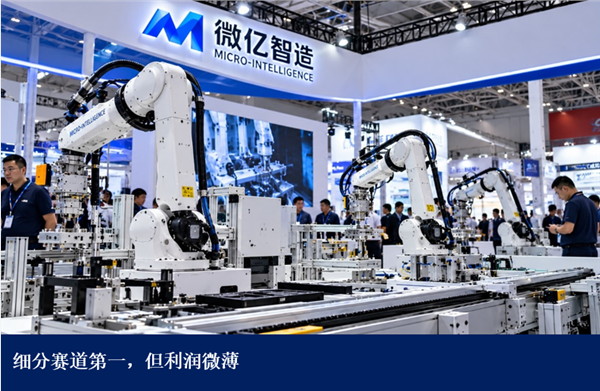
这家公司的工业具身智能机器人已经进入新能源、汽车制造等工厂,承担检测、打磨、上下料等任务。2025年,仅这类产品就为公司带来了4.53亿元收入。
微亿智造已经连续两年实现盈利,但2025年净利润只有506.6万元,研发和设备投入仍在增加。机器人已经卖进工厂,微亿智造接下来的挑战是要把生意做得更大、更稳。
01 机器人业务挑大梁
成立于2018年的微亿智造,主要为制造企业提供工业机器人、智能设备及配套软硬件。
聆讯后资料集显示,2023年至2025年,公司营收分别为4.34亿元、6.00亿元和7.96亿元,2025年同比增长32.5%。同期净利润分别为亏损1.14亿元、盈利1573.9万元和盈利506.6万元。营收连续增长,利润却在2025年明显回落。
今年前5个月,公司实现营收4.24亿元,同比增长22.6%;净利润2252.8万元,同比增长约219%。
微亿智造的业务分为工业具身智能机器人(EIIR)、AI赋能设备和模组类产品。AI赋能设备主要利用机器视觉、数据分析进行检测和工艺优化,例如识别手机中框、动力电池外壳上的缺陷;EIIR产品进一步加入运动控制,可以根据工件和生产环境调整动作,完成检测、打磨、装配、上下料等任务,部分产品还把多道工序组合到同一个工作站。
传统工业机器人通常围绕固定工序编程,产线调整产品或工艺时,需要重新设置程序。微亿智造的方案尝试用视觉感知和AI模型提高机器人的适应能力,但工厂实际使用时,仍需要工程师提供工艺知识、调试设备,并用生产数据持续改进模型。
哈工大(深圳)深圳高质量发展与新结构研究院特聘副研究员童丹丹认为,工业具身智能的关键是围绕具体生产任务,形成能够运行、验收和持续使用的系统。已有部分场景实现商业交付,跨工厂复制仍有难度。
业务结构已经发生变化。2023年至2025年,EIIR产品收入由1.14亿元增至4.53亿元,占公司营收的比例从26.3%升至57%。今年前5个月,这项业务收入达到2.60亿元,同比增长39.7%,占比提高至61.4%;毛利率为54.8%,高于公司整体48.4%的水平。同期,AI赋能设备的收入占比已降至25.1%。
据招股书引用的灼识咨询数据,以2025年收入计算,微亿智造在中国具身智能工业机器人这一细分市场的份额约为20%,排名第一。在范围更广的中国工业AI赋能设备市场,公司份额仅约0.3%。
童丹丹认为,微亿智造已经跨过产品验证阶段,进入规模交付加速期。下一步要看能否把已有项目积累的经验整理成可重复使用的产品和方案,减少每次面对新客户时重新定制的工作量。
02 押注新能源和汽车
微亿智造早期较依赖3C电子制造。2023年,3C电子业务贡献2.37亿元收入,占总营收一半以上。到2025年,新能源业务收入达到3.20亿元,超过3C电子和汽车制造,成为公司第一大下游行业。
今年前5个月,新能源业务收入2.00亿元,同比增长75%;汽车制造业务收入1.77亿元,同比增长57.7%,两者合计占总营收约89%。同期3C电子制造业务收入从8193万元降至1644万元,同比下降79.9%。公司解释,业务重心正在转向新能源和汽车制造,同时3C电子行业的竞争与定价压力有所增加。
新能源需求的一部分来自储能产品。招股书提到,部分客户在电动汽车电池以外的储能业务增长较快,增加了对机器人和相关设备的采购。汽车制造企业则需要在同一条生产线上切换车型和零部件,对设备的适应能力提出要求。微亿智造的产品已经用于检测与抛光、检测与上下料、检测与表面修复等工序。
童丹丹认为,新能源和汽车制造自动化程度较高,企业有设备投入预算,部分生产任务的边界和验收标准也比较明确,因此更容易率先引入工业具身智能。
比如汽车总装线上的零部件抓取与装配、电池包接插件插拔等柔性操作,都有具体的生产需求;电池制造中的部分危险工序,也适合由机器人承担。至于物流、矿业、化工等其他场景,还需要针对生产环境逐步验证。
除了客户行业变化,微亿智造机器人的销售数据还有一个值得注意的现象:今年前5个月,EIIR产品共销售239台,低于上年同期的286台,平均售价却由65.1万元升至108.9万元。
拆开看,单工序EIIR产品销量由126台增至211台,平均售价由48.4万元降至41.8万元;多工序产品销量则由160台降至28台,平均售价从78.3万元升至614万元。
招股书解释,一些客户开始采购集成度更高的复合工作站,将检测、打磨、分拣或上下料等多道工序放到同一套设备里。更多机器人被整合为数量更少、规模更大的产品套装,因而拉高了单套平均售价。这里的售价变化主要反映交付形式改变,不能直接理解为同款机器人涨了数倍价格。
复合工作站能承担更多任务,但设备之间的配合、现场调试和后续维护也更复杂。童丹丹指出,如果集成度提高带来更长的交付周期、更高的售后成本,产品毛利率就可能承压。当前EIIR业务54.8%的毛利率能否维持,还需要观察。
下游行业的毛利率已经出现分化。今年前5个月,新能源业务毛利率从上年同期的45.5%升至53.7%,汽车制造业务毛利率则从55.3%降至49.7%。微亿智造将汽车业务毛利率下降主要归因于竞争加剧,而新能源业务受益于毛利率较高的EIIR产品收入增加。
03 高投入与回款压力并存
今年前5个月,微亿智造净利润同比增长约219%,但经营利润仅从3363.2万元增至3424.7万元,增幅约1.8%。净利润改善的一项重要原因,是融资成本减少。
同期,公司融资成本净额从2194.5万元降至842.1万元。上年同期,公司承担了1656.3万元与此前融资形成的赎回负债相关的非现金利息支出,今年已不再发生这项费用,银行借款利息则有所增加。剔除股份支付、赎回负债利息等项目后,今年前5个月经调整净利润为3383.5万元,同比增长约41.5%。
研发仍是一笔不小的开支。2025年,微亿智造研发费用达到2.35亿元,相当于当年营收的29.6%;今年前5个月研发费用约1.01亿元,同比增长6.2%。截至5月底,公司275名研发人员占员工总数的57.9%。
公司也通过收购补充技术和制造能力。2022年12月,微亿智造收购江苏智云天工,增强云平台和数据处理等能力;2025年11月收购捷勃特,将机械臂硬件、底层运动控制及部分生产能力纳入公司。此前,微亿智造主要依靠第三方供应商加工零部件和完成最终组装。
收购捷勃特之后,公司可以把自研算法与机械臂硬件、运动控制系统进一步结合,也有了部分自主组装和测试能力。
与此同时,计算设备的采购规模明显提高。2025年,公司购置物业、厂房及设备的现金支出达到5.07亿元,今年前5个月又支出约1.97亿元,主要用于采购计算设备。随着自有服务器投入使用,公司减少了部分外部算力租赁费用,但购置设备需要先支付资金。
童丹丹认为,工业具身智能企业的盈利能力与产品结构、交付方案的可复制性密切相关。单个项目即使毛利率较高,如果每次都需要重新定制、反复调试,仍然难以降低整体成本。她也提到,工业场景积累的真实数据有助于模型改进,但还要看这些数据能否转化为更稳定的任务执行能力。
除了研发投入,资金周转同样重要。2025年,微亿智造经营活动现金流净额为1.41亿元,扭转此前两年的净流出;今年前5个月为1269.3万元,上年同期则净流出1.08亿元。经营现金流有所改善,但公司还有较大规模的应收款项。
截至今年8月底,微亿智造应收账款及应收票据合计6.61亿元,存货2.01亿元,现金及现金等价物约9257万元。今年前5个月,公司应收账款周转天数为188天,较2025年的256天缩短;前五大客户贡献了45%的收入,高于2025年全年的38.1%。工业设备涉及交付、验收和分阶段付款,收入确认与收到货款之间存在时间差。
童丹丹认为,工业To B企业依赖少数大客户并不罕见,但规模扩张时如果客户集中度继续上升,议价能力和现金流稳定性可能受到影响。对客户而言,设备能否长期稳定运行、是否能在合理时间内收回投资,也是决定是否继续采购的重要因素。
微亿智造已经在新能源和汽车制造领域做出了数亿元机器人收入,也连续两年实现盈利。今后能否把复合工作站的交付经验复制到更多客户、控制售后成本,并让经营现金流跟上业务增长,将继续影响公司的经营表现。


 首页
 微信公众号
 证券之星APP

